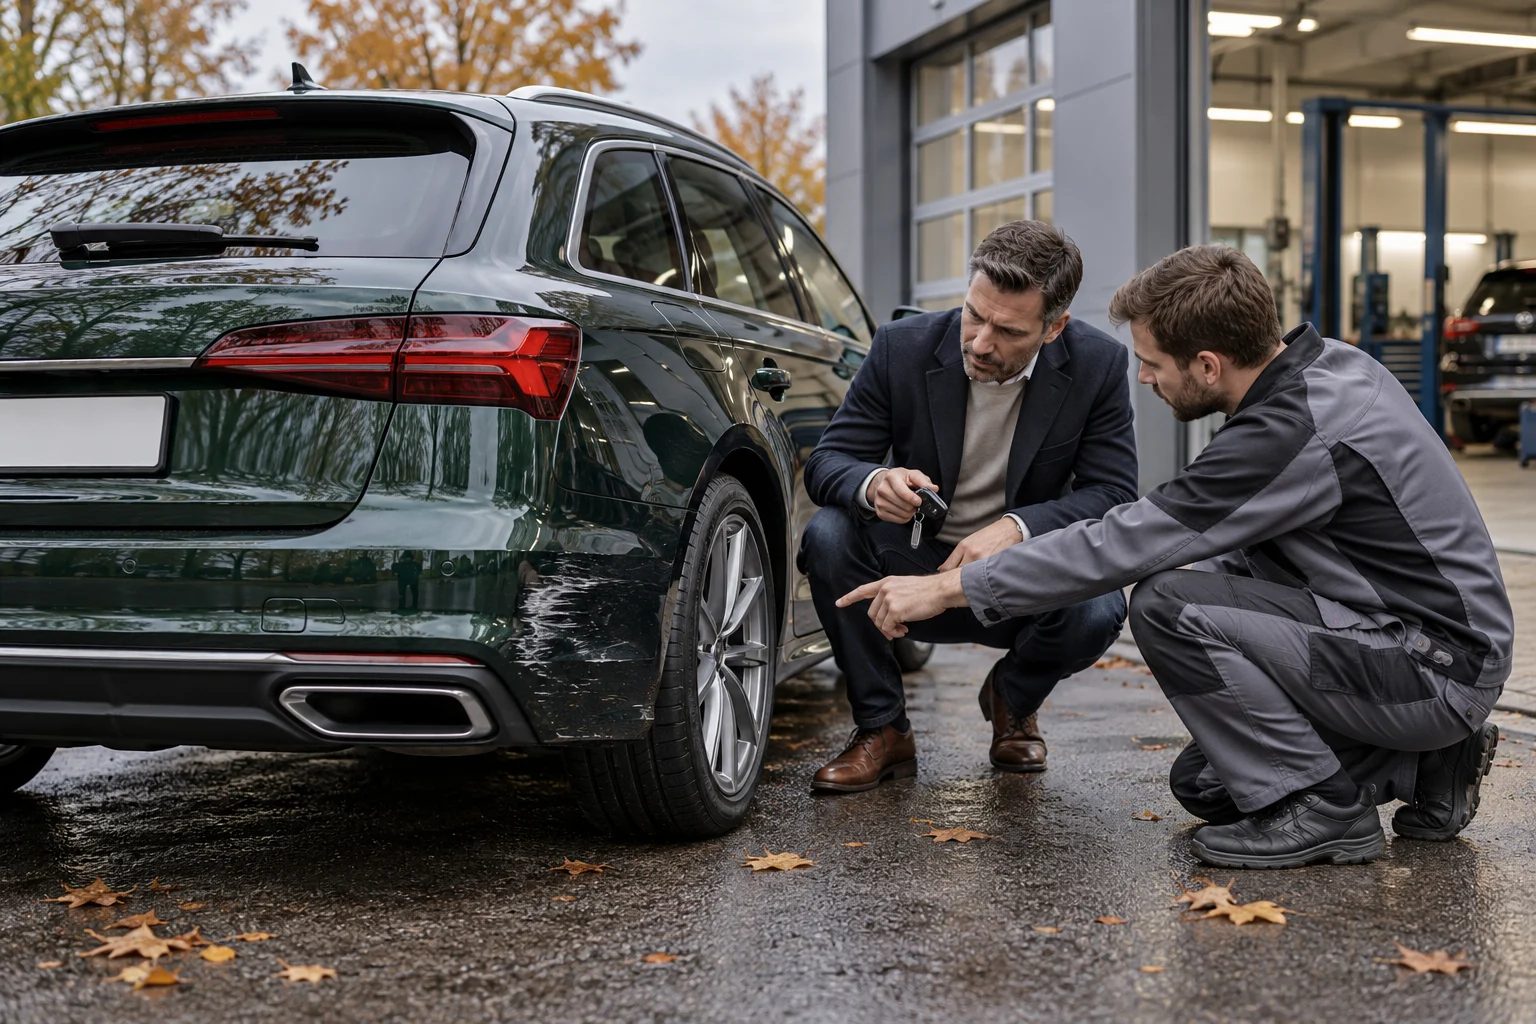
Samochód jest używany w Twojej firmie, ale w dowodzie rejestracyjnym jako właściciel widnieje leasingodawca. Po kolizji ten szczegół ma znaczenie. Naprawa auta w leasingu wymaga sprawdzenia nie tylko warunków ubezpieczenia, lecz także zasad narzuconych przez finansującego. Zgłoszenie szkody do towarzystwa i przekazanie kluczyków warsztatowi mogą nie wyczerpywać formalności.
Najlepiej ustalić je przed rozpoczęciem prac. Chodzi między innymi o wybór serwisu, potrzebne upoważnienia, odbiorcę dokumentów i sposób rozliczenia. Dobrze przygotowana sprawa nie musi być skomplikowana, ale wymaga uporządkowania ról. Kierowca, leasingobiorca, właściciel pojazdu i podmiot otrzymujący fakturę nie zawsze są tą samą osobą.
Po kolizji zgłoś zdarzenie we właściwe miejsca
Po zadbaniu o bezpieczeństwo i udokumentowaniu zdarzenia sprawdź procedurę zgłoszenia w swojej umowie. Ubezpieczyciel potrzebuje informacji do prowadzenia szkody, natomiast leasingodawca może wymagać odrębnego powiadomienia przez portal klienta, formularz lub wskazany kanał kontaktu. Nie zakładaj, że zgłoszenie wykonane w jednym miejscu automatycznie trafiło do drugiego.
Terminy i wymagane dokumenty mogą się różnić. Przygotuj dane samochodu, numer umowy leasingu, informacje o zdarzeniu, polisę i dostępne materiały z miejsca kolizji. Jeśli auto prowadził pracownik, zadbaj o sprawne przekazanie opisu okoliczności. Późniejsze odtwarzanie szczegółów z kilku rozmów telefonicznych niepotrzebnie wydłuża przygotowanie dokumentacji.
Jako przykład można sprawdzić procedurę zgłaszania szkody w PKO Leasing. Finansujący wskazuje obowiązek powiadomienia i opisuje zasady korzystania z warsztatów. Nie należy jednak kopiować tych wymagań do umowy z inną firmą. Wiążące dla Twojego samochodu są jego dokumenty i potwierdzenia otrzymane w prowadzonej sprawie.
OC sprawcy czy własne AC?
Jeżeli za kolizję odpowiada inny kierowca, sprawa może być prowadzona z jego OC. Gdy uszkodzenie ma zostać rozliczone z Twojego AC, trzeba sprawdzić zakres zawartej ochrony i warunki likwidacji szkody. Sam fakt leasingowania pojazdu nie rozstrzyga, z której polisy finansowana będzie naprawa.
Przy AC znaczenie mają między innymi wariant rozliczenia, rodzaj części i ewentualny udział własny. Przy OC sprawcy trzeba ustalić odpowiedzialność za zdarzenie i zakres związanych z nim uszkodzeń. Nie warto opierać decyzji tylko na tym, która infolinia jako pierwsza zaproponuje termin oględzin. Istotne są także wymagania leasingodawcy i konsekwencje wybranej drogi rozliczenia.
Jeżeli sprawca jest nieznany, a auto zostało uszkodzone na parkingu, pomocny będzie artykuł o naprawie z AC po szkodzie parkingowej. W leasingu dochodzi do tego kontakt z właścicielem samochodu. Nawet przy pozornie niewielkim otarciu warto sprawdzić, czy umowa wymaga zgłoszenia i jak dopuszcza wykonanie naprawy.
Czy można wybrać warsztat niezależny?
Nie ma jednej odpowiedzi dla wszystkich umów. Trzeba sprawdzić zasady leasingu, warunki polisy oraz wymagania odnoszące się do konkretnej naprawy. Finansujący może wymagać określonej procedury zatwierdzenia serwisu lub wydania pełnomocnictwa. Inaczej może też wyglądać rozliczenie w sieci wskazanej przez leasingodawcę i poza nią.
PKO Leasing w swojej opublikowanej procedurze opisuje wymaganie pełnomocnictwa przy wyborze serwisu spoza sieci i odrębne zasady rozliczenia VAT. To przykład konkretnego rozwiązania, a nie reguła dla każdego leasingu. Przed zleceniem naprawy w wybranym warsztacie uzyskaj odpowiedź dotyczącą własnej umowy i zachowaj ją razem z dokumentami szkody.
Warsztat powinien od początku wiedzieć, że samochód jest leasingowany. Wtedy można ustalić, jakie dokumenty są potrzebne do przyjęcia i rozliczenia. Informacja przekazana dopiero podczas wystawiania faktury może wymusić poprawki albo zatrzymać wydanie auta. Wcześniejsze ustalenie danych oszczędza niepotrzebnych telefonów między serwisem, księgowością i finansującym.
Zgoda na naprawę, pełnomocnictwo i odbiór odszkodowania
Dokumenty mogą dotyczyć różnych czynności: reprezentowania właściciela w sprawie szkody, zlecenia naprawy lub wskazania podmiotu uprawnionego do otrzymania płatności. Nie należy zakładać, że jeden podpisany druk obejmuje wszystko. Sprawdź jego zakres, pojazd, numer szkody i ewentualne warunki obowiązywania.
Jeżeli zgodę wydaje leasingodawca, upewnij się, czy obejmuje wskazany warsztat i dany sposób rozliczenia. Jeśli w trakcie sprawy zmienia się serwis albo kwalifikacja szkody, może być potrzebne kolejne potwierdzenie. To nie jest kwestia, którą warto rozstrzygać na podstawie dawnych dokumentów z innej kolizji tego samego samochodu.
Przy firmowej flocie ustal także, kto faktycznie może podpisać zlecenie i odebrać pojazd. Kierowca dostarczający samochód może nie mieć prawa do zatwierdzenia dodatkowych kosztów. Podanie warsztatowi kontaktu do osoby decyzyjnej pomaga uniknąć sytuacji, w której gotowy kosztorys czeka na akceptację, bo wszyscy rozmawiają z niewłaściwą osobą.
Bezgotówkowo nie zawsze znaczy bez żadnego rozliczenia po stronie firmy
Przed naprawą ustal, jaka część kosztów zostanie przekazana bezpośrednio do warsztatu, a co pozostanie do zapłaty przez Twoją firmę. Znaczenie mogą mieć warunki AC, ustalenia z leasingodawcą, podatki i zakres prac wykraczających poza szkodę. Nie wystarczy informacja, że serwis „robi bezgotówkowo”.
Dane na fakturze i sposób rozliczenia VAT wymagają potwierdzenia dla konkretnej sytuacji. Nie należy zakładać automatycznie kwoty netto, brutto albo jednego stałego udziału podatku tylko dlatego, że pojazd jest firmowy. Przekaż dokumenty osobie prowadzącej księgowość i zestaw jej ustalenia z instrukcjami finansującego oraz ubezpieczyciela.
Ważne jest też rozliczenie udziału własnego lub prac prywatnych. Jeżeli przy okazji szkody chcesz usunąć stare rysy na drugim boku auta, powinien powstać odrębnie uzgodniony zakres. W przeciwnym razie można pomylić kwotę zaakceptowaną przez ubezpieczyciela z pełną wartością zlecenia. Te liczby nie zawsze będą identyczne.
Co przekazać warsztatowi przed przyjęciem samochodu?
Na pierwszą rozmowę wystarczą podstawowe informacje, ale przed rozpoczęciem naprawy dokumentacja powinna być uporządkowana. Przygotuj numer szkody, nazwę ubezpieczyciela, dane leasingodawcy i użytkownika oraz dostępny kosztorys. Do tego dochodzą zgody lub pełnomocnictwa wymagane w danej umowie i właściwe dane do rozliczenia.
Przydatny jest kontakt do osoby prowadzącej sprawę u finansującego, jeśli została wskazana. Zapisz też objawy zauważone po kolizji: niesprawne czujniki, problemy z zamknięciem klapy, odgłosy czy zmianę zachowania auta. Warsztat potrzebuje tej informacji niezależnie od tego, czy znalazła się już w pierwszym opisie szkody.
Nie trzeba wysyłać każdemu uczestnikowi całego archiwum firmy. Przekazuj dokumenty potrzebne do określonej czynności, właściwym kanałem i z numerem sprawy. Jeśli któryś załącznik jest nieczytelny albo brakuje potwierdzenia, lepiej uzupełnić go przed umówionym przyjęciem. Zajęte stanowisko nie przyspieszy uzyskania brakującej zgody.
Dodatkowe uszkodzenia po demontażu
W leasingowanym samochodzie, tak jak w każdym innym, część szkody może ujawnić się dopiero po rozebraniu. Wtedy trzeba udokumentować nowy zakres i ustalić dalszy sposób weryfikacji. Jeżeli zgoda właściciela lub dotychczasowe ustalenia obejmowały ograniczony zakres, warto sprawdzić, czy potrzebne jest ich uzupełnienie.
Nie oznacza to automatycznie konieczności rozpoczynania całej sprawy od początku. Chodzi o zachowanie zgodności między rzeczywistą naprawą, dokumentacją i przyjętym finansowaniem. Odpowiedzialność za poszczególne kontakty dobrze ustalić wcześniej: warsztat może prowadzić część techniczną, a firma użytkownika kontakt z własnym finansującym.
Przebieg takiej sytuacji opisujemy w poradniku o dodatkowych oględzinach szkody po demontażu. Dla planowania firmowego samochodu ważne jest również to, czy nowy zakres zmienia termin i zasady korzystania z pojazdu zastępczego. Tych ustaleń nie powinno się zostawiać na dzień planowanego odbioru.
Odbiór auta i dokumentacja przed końcem leasingu
Po naprawie zachowaj zlecenie, fakturę lub właściwe dokumenty rozliczeniowe, opis prac i otrzymane potwierdzenia. Jeżeli ustalono dokumentację zdjęciową, również warto ją mieć. Może być przydatna przy dalszej eksploatacji, sprzedaży po wykupie lub zwrocie samochodu zgodnie z warunkami umowy.
Przy odbiorze obejrzyj kolor i powierzchnię naprawionych części, spasowanie oraz działanie wyposażenia związanego z obszarem szkody. Poproś o wyjaśnienie wykonanych czynności diagnostycznych, jeżeli były wymagane. Pytania najlepiej zadawać na miejscu, przy samochodzie. Odhaczenie faktury nie jest równoznaczne ze sprawdzeniem efektu naprawy.
Standardy zwrotu pojazdu są odrębnym tematem od rozliczenia samej kolizji. Jeśli zbliża się koniec umowy, sprawdź wymagania finansującego dotyczące stanu auta i dokumentowania napraw. Nie odkładaj oględzin na ostatni tydzień. Zwykłe uszkodzenia eksploatacyjne i szkoda z konkretnego zdarzenia mogą wymagać innego podejścia organizacyjnego.
A jeśli chcesz zapłacić za drobną naprawę samodzielnie?
Przy niewielkim otarciu pojawia się czasem pomysł, żeby zlecić lakierowanie prywatnie i nie korzystać z polisy. Finansowanie z własnej kieszeni nie oznacza jednak automatycznie, że odpadają obowiązki wynikające z leasingu. Sprawdź zasady powiadamiania właściciela, wyboru serwisu i dokumentowania napraw. Decyzję o sposobie zapłaty warto podjąć dopiero po zestawieniu tych wymagań z kosztorysem warsztatu.
Zachowaj dokumentację również wtedy, gdy naprawa nie była rozliczana z ubezpieczenia. Przy końcu umowy może być potrzebne wykazanie zakresu i sposobu jej wykonania. Nie należy ukrywać naprawy przez rezygnację z faktury lub opisu prac. Przejrzysta historia samochodu pomaga wyjaśnić późniejsze pytania dotyczące jego stanu.
Jeżeli leasing wkrótce się kończy, ustal też, czy pojazd ma zostać zwrócony, czy wykupiony. To nie zmienia potrzeby prawidłowej naprawy, ale może wpływać na organizację terminów i wymaganych potwierdzeń. Zaplanowanie oględzin wcześniej daje czas na wybór rozwiązania zgodnego z umową, zamiast podejmowania decyzji pod presją daty zwrotu auta.
Naprawa leasingowanego samochodu w Krakowie
IGNIS CNP przy ul. Półłanki 84 w Krakowie wykonuje naprawy powypadkowe z OC i AC. Jeśli chcesz zlecić naprawę auta w leasingu, przy pierwszym kontakcie podaj finansującego i rodzaj polisy. Możliwość przyjęcia oraz rozliczenia trzeba potwierdzić w odniesieniu do wymagań konkretnej umowy.
Umów oględziny lub prześlij zapytanie z fotografiami uszkodzeń i dostępnym kosztorysem. Pozwoli to ustalić dalszy plan i brakujące dokumenty. Najsprawniej przebiega sprawa, w której jeszcze przed demontażem wiadomo, kto zatwierdza naprawę, kto otrzymuje dokumenty i kto rozlicza poszczególne koszty. Wtedy warsztat może skupić się na samochodzie, a Ty na organizacji jego powrotu do pracy.
Powiązane poradniki, źródła i kontakt
PKO Leasing: zgłaszanie szkody