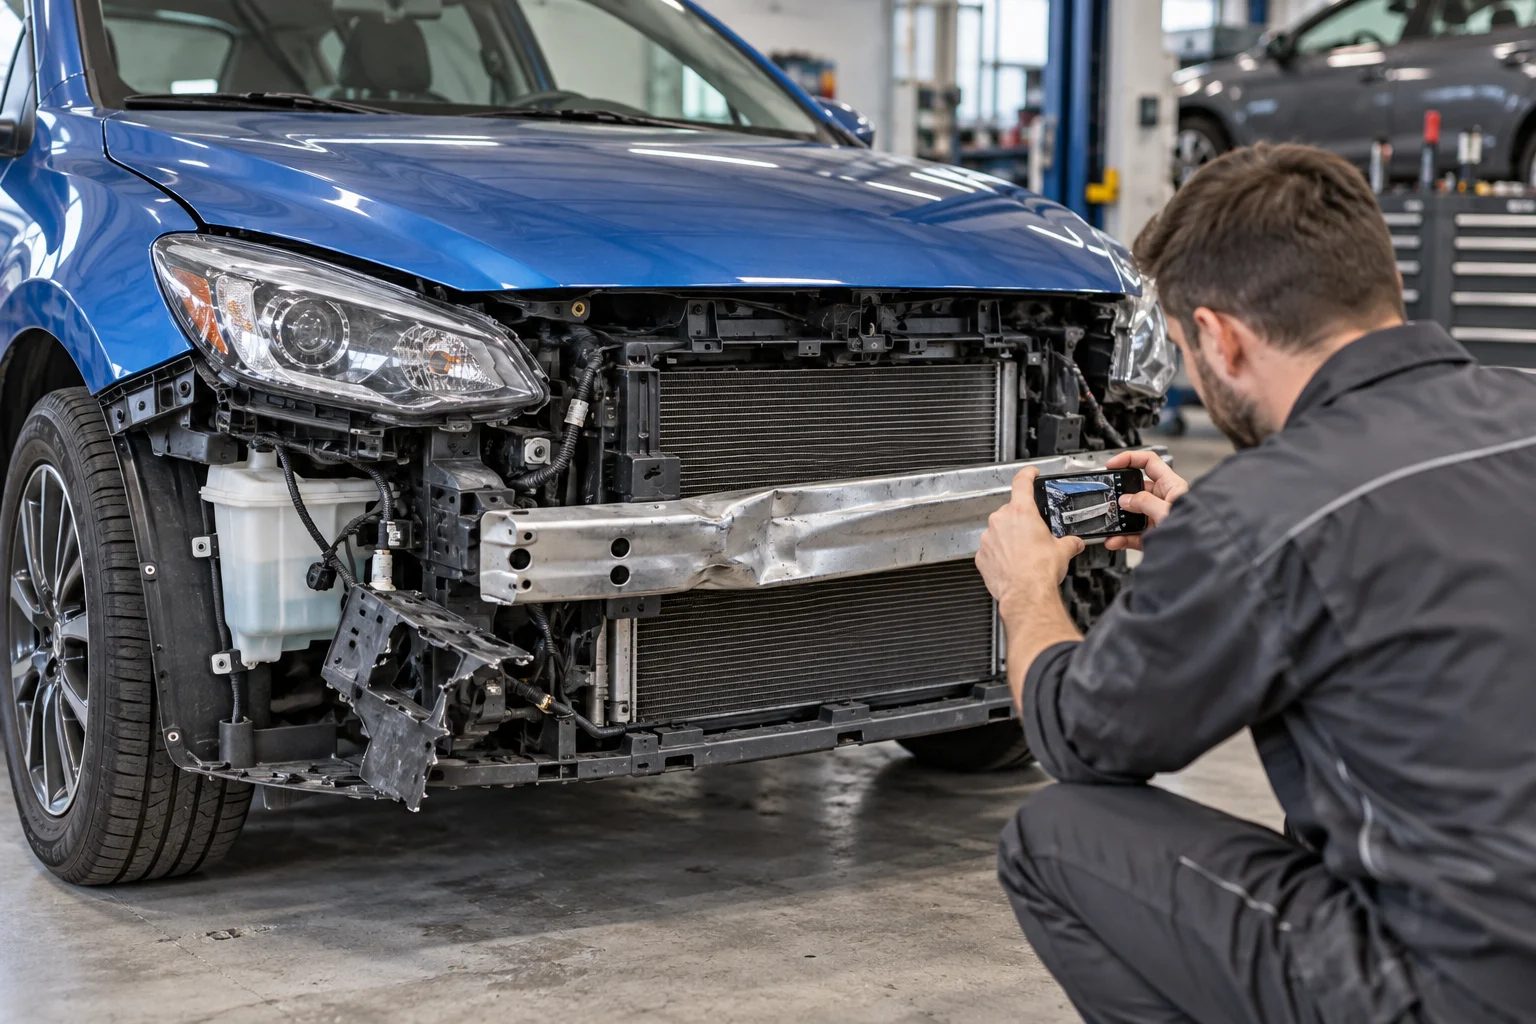
Na zdjęciach po kolizji widać pęknięty zderzak. W kosztorysie pojawia się jego naprawa lub wymiana i lakierowanie. Dopiero po zdjęciu osłony warsztat zauważa połamane mocowanie, uszkodzoną wiązkę albo odkształcony element pod spodem. Właśnie wtedy mogą być potrzebne dodatkowe oględziny szkody i uzupełnienie dokumentacji dla ubezpieczyciela.
Taka sytuacja nie musi oznaczać błędu pierwszego oglądającego ani próby zwiększenia rachunku przez warsztat. Części zewnętrzne zasłaniają to, co znajduje się za nimi. Istotne jest udokumentowanie nowych ustaleń, wyjaśnienie ich związku z kolizją i uzgodnienie dalszego zakresu naprawy. Dla właściciela auta najgorsza jest zwykle nie sama dopłata w kosztorysie, lecz brak informacji, co teraz stanie się z samochodem.
Pierwsze oględziny nie zawsze pokazują całą szkodę
Podczas wstępnej oceny samochód często pozostaje zmontowany. Rzeczoznawca lub warsztat widzi dostępne powierzchnie i objawy, ale nie wszystkie mocowania, prowadnice czy elementy schowane pod osłonami. Niektóre pęknięcia ujawniają się dopiero po rozebraniu miejsca uderzenia. To szczególnie częste pytanie przy zderzakach, lampach i fragmentach nadwozia z gęsto zabudowanym osprzętem.
Trzeba odróżnić podejrzenie od potwierdzonego uszkodzenia. Sam komunikat na desce po kolizji nie przesądza jeszcze, który podzespół wymaga wymiany. Podobnie nierówna szczelina może mieć różne przyczyny. Dokumentacja powinna opisywać to, co rzeczywiście stwierdzono, a w razie potrzeby wskazywać dalszą diagnostykę.
Warto zgłosić już przy przyjęciu auta wszystkie nowe objawy: odgłos przy skręcaniu, nieprawidłowe działanie czujnika, trudność z otwieraniem klapy czy ocieranie koła. Podaj, kiedy je zauważyłeś. Nie trzeba samemu ustalać przyczyny. Chodzi o to, żeby warsztat wiedział, czego szukać i co porównać z przebiegiem zdarzenia.
Co oznacza zgłoszenie dodatkowych oględzin?
Jest to przekazanie ubezpieczycielowi informacji, że dotychczasowa dokumentacja nie obejmuje wszystkich stwierdzonych uszkodzeń lub potrzebnych czynności. Towarzystwo określa dalszy sposób weryfikacji. Może potrzebować zdjęć, dodatkowego opisu, kosztorysu albo kolejnego obejrzenia auta. Nie każda sprawa wymaga identycznej procedury i osobistego przyjazdu rzeczoznawcy.
Przykładowo PZU publikuje formularz zgłoszenia dodatkowych oględzin pojazdu, w którym wskazuje się ujawnione uszkodzenia i ich związek ze zdarzeniem. To dobrze pokazuje cel takiego zgłoszenia. Aktualny kanał kontaktu i wymagany zestaw dokumentów trzeba jednak ustalić w konkretnej prowadzonej szkodzie.
Samo wysłanie zgłoszenia nie jest jeszcze potwierdzeniem, że wszystkie nowe pozycje zostaną zaakceptowane. Warsztat i właściciel powinni wiedzieć, które prace są już uzgodnione, a które oczekują na stanowisko ubezpieczyciela. Dzięki temu decyzja o rozpoczęciu kolejnego etapu nie opiera się na domyśle.
Jakiej dokumentacji warto dopilnować?
Zdjęcie uszkodzonej części powinno pokazywać nie tylko detal, lecz także jej położenie w samochodzie. Sama fotografia połamanej spinki na stole niewiele mówi o związku z konkretną kolizją. Szerszy plan, zbliżenie i opis dają czytelniejszy obraz. Przy częściach rozbieranych kolejno przydaje się zachowanie kolejności dokumentowania.
Opis powinien oddzielać stwierdzony stan od proponowanego sposobu naprawy. Można wykazać pęknięcie uchwytu, a osobno uzasadnić, czy dopuszczalna jest jego naprawa, czy potrzebna wymiana części. Pomagają oznaczenia elementów, wyniki diagnostyki i wymagania technologiczne właściwe dla danego modelu. Nie chodzi o produkowanie dużej liczby załączników, tylko o materiał, który odpowiada na konkretne pytania.
Uszkodzonych części nie należy pochopnie wyrzucać, zanim zostanie uzgodniony sposób ich weryfikacji. Ustal z warsztatem, jak długo będą przechowywane i czy ubezpieczyciel oczekuje ich okazania. Właściciel nie musi przejmować technicznej części dokumentowania, ale powinien wiedzieć, kto prowadzi korespondencję i gdzie znajduje się potwierdzenie zgłoszenia.
Czy można kontynuować naprawę bez odpowiedzi?
To zależy od uzgodnień, rodzaju prac i warunków rozliczenia. Nie ma jednej bezpiecznej odpowiedzi dla każdej szkody. Jeżeli zatarcie śladów utrudniłoby późniejszą ocenę, rozpoczęcie naprawy bez dokumentacji i ustalenia procedury może skomplikować rozliczenie. Z drugiej strony nie każdy etap musi pozostawać zatrzymany z powodu jednej spornej pozycji.
Warsztat powinien wyjaśnić, co można wykonywać dalej, a z czym trzeba zaczekać. Właściciel powinien znać finansowe skutki ewentualnego zlecenia prac przed ich uzgodnieniem z ubezpieczycielem. Szczególnie ważne jest to wtedy, gdy podpisuje dokument obejmujący obowiązek zapłaty za pozycje niepokryte przez towarzystwo.
Nie należy jednak odkładać czynności niezbędnych do bezpiecznego zabezpieczenia samochodu. O sposobie transportu, przechowywania czy ograniczenia dalszych uszkodzeń trzeba rozmawiać od razu. Jeśli po rozebraniu okaże się, że autem nie można bezpiecznie jechać, plan odbioru „na kilka dni do czasu decyzji” może przestać być realny.
OC sprawcy i AC: podobna organizacja, inne podstawy rozliczenia
W obu przypadkach może pojawić się potrzeba uzupełnienia zakresu, ale nie należy przenosić wszystkich zasad między polisami. Przy AC znaczenie mają warunki konkretnej umowy: wariant naprawy, udział własny i inne postanowienia. Dodatkowo ujawnione uszkodzenie nie znosi tych warunków. Przy OC trzeba wykazać związek uszkodzenia ze zdarzeniem i zasadność zakresu przywracającego pojazd do poprzedniego stanu.
Stara korozja, wcześniejsze pęknięcie czy niepowiązana usterka nie stają się automatycznie częścią szkody tylko dlatego, że zostały zauważone podczas demontażu. Możesz zlecić ich naprawę prywatnie, ale taka praca powinna być wyraźnie oddzielona w uzgodnieniach. To chroni przed nieporozumieniem, kto ma zapłacić za konkretną pozycję.
Jeżeli dopiero wybierasz sposób rozliczenia, pomocny będzie artykuł naprawa bezgotówkowa czy kosztorys. Sama nazwa „bezgotówkowa” nie zwalnia z przeczytania zlecenia i ustalenia, co stanie się w razie różnicy między zakresem warsztatu a stanowiskiem ubezpieczyciela.
Jak dodatkowe oględziny wpływają na termin?
Po ujawnieniu nowych uszkodzeń może być potrzebna kolejna część, inne materiały lub dodatkowy etap diagnostyki. Do czasu pracy dochodzi czas uzgodnień i dostawy. Dlatego pierwotny termin podany na podstawie zewnętrznych oględzin bywa orientacyjny. Powinien zostać zaktualizowany, gdy wiadomo już, co zmieniło się w zakresie.
Zapytaj konkretnie, na co czeka warsztat: stanowisko towarzystwa, dostępność części czy wolny termin wymaganej operacji. Odpowiedź „czekamy na ubezpieczyciela” nie wyjaśnia wszystkiego, jeśli zgłoszenie dopiero jest przygotowywane. Dobrze znać datę jego wysłania oraz osobę, która przekaże następną informację.
Przy samochodzie zastępczym trzeba osobno ustalić zasady dalszego korzystania i rozliczenia najmu. Wydłużenie naprawy nie powinno pozostawać bez dokumentacji, a akceptacji określonego okresu nie należy zakładać automatycznie. Planowanie terminów opisujemy szerzej we wpisie ile trwa naprawa z OC lub AC.
Co zrobić, gdy ubezpieczyciel nie uzna dodatkowej pozycji?
Najpierw ustal, z czego wynika odmowa. Czy zakwestionowano związek z kolizją, technologię naprawy, cenę części, czy dokumentacja jest po prostu niepełna? Każdy z tych powodów wymaga innej odpowiedzi. Dokładny opis stanowiska jest bardziej użyteczny niż ogólna informacja, że „nie chcą zapłacić”.
Poproś o przekazanie uzasadnienia i porównanie go z ustaleniami warsztatu. Czasami potrzebne jest uzupełnienie zdjęć albo wyjaśnienie technologiczne. Jeśli sprawa pozostaje sporna, dalsze działania mogą obejmować reklamację lub indywidualną konsultację. Nie warto natomiast podpisywać niezrozumiałego rozliczenia wyłącznie po to, żeby szybciej zakończyć rozmowę.
Zachowaj korespondencję, kolejne wersje kosztorysu i uzgodniony zakres zlecenia. Ułatwia to odtworzenie, kiedy ujawniono uszkodzenie i jakie informacje zostały przekazane. Dokumenty są potrzebne także wtedy, gdy część prac ostatecznie finansujesz samodzielnie. Jasny podział kosztów powinien być znany przed wydaniem auta, a najlepiej przed wykonaniem spornych czynności.
Przykład: zderzak wyglądał na uszkodzony tylko z zewnątrz
Przyjmijmy, że pierwsza dokumentacja obejmuje pęknięcie poszycia i zadrapaną listwę. Po zdjęciu zderzaka widać uszkodzony uchwyt lampy oraz prowadnicę, których wcześniej nie dało się ocenić. Warsztat powinien sfotografować ich położenie, opisać stan i wskazać, jak wpływają na plan naprawy. To modelowa sytuacja, nie opis konkretnego klienta ani obietnica, że każda podobna pozycja zostanie uznana.
Następnie trzeba rozstrzygnąć, czy technologia dopuszcza naprawę danego mocowania, czy konieczna jest wymiana odpowiedniej części. Osobno ustala się potrzebne prace przy wyposażeniu związanym z tym obszarem. Lakierowanie poszycia nie naprawi połamanej prowadnicy, dlatego zakończenie prac tylko na podstawie zewnętrznego zdjęcia mogłoby zostawić problem z montażem. Z kolei dopisanie całej lampy bez uzasadnienia nie jest dobrym sposobem dokumentowania szkody.
Jak uporządkować kontakt, żeby nie powtarzać zgłoszenia?
Ustal jedną osobę prowadzącą część techniczną i jedną po swojej stronie, jeśli auto należy do firmy. W korespondencji używaj numeru szkody oraz daty ujawnienia dodatkowego zakresu. Nie wysyłaj kilku sprzecznych wersji opisu różnymi kanałami bez wskazania, która jest aktualna. Trudniej wtedy sprawdzić, na jaki materiał ubezpieczyciel odpowiedział.
Poproś o krótką informację po wysłaniu uzupełnienia: co zgłoszono i na jakie stanowisko teraz czekacie. Nie potrzebujesz codziennie pełnego raportu z warsztatu. Przydaje się natomiast jasny punkt odniesienia, kiedy telefonicznie pytasz o termin. Jeżeli zmienia się zakres lub finansowanie, potwierdzenie pisemne ułatwia później odbiór auta i zamknięcie rozliczenia bez odtwarzania ustnych ustaleń.
Naprawa po kolizji w Krakowie: od czego zacząć?
W IGNIS CNP przy ul. Półłanki 84 w Krakowie zajmujemy się naprawami bezgotówkowymi z OC i AC. Jeżeli masz już pierwszy kosztorys, prześlij go lub zabierz na oględziny razem z numerem szkody i informacją o zauważonych objawach. Dzięki temu można zestawić dokument z rzeczywistym stanem auta.
Skontaktuj się z nami, żeby ustalić przyjęcie samochodu i dokumenty potrzebne w Twojej sprawie. Najlepiej od początku uzgodnić, kto zgłasza dodatkowe uszkodzenia, kto informuje o zmianie terminu i jak zatwierdzane są ewentualne koszty po stronie właściciela. Wtedy telefon z warsztatu po demontażu jest konkretną informacją o dalszym planie, a nie zaskoczeniem bez wyjaśnienia.
Powiązane poradniki, źródła i kontakt
PZU: zgłoszenie dodatkowych oględzin