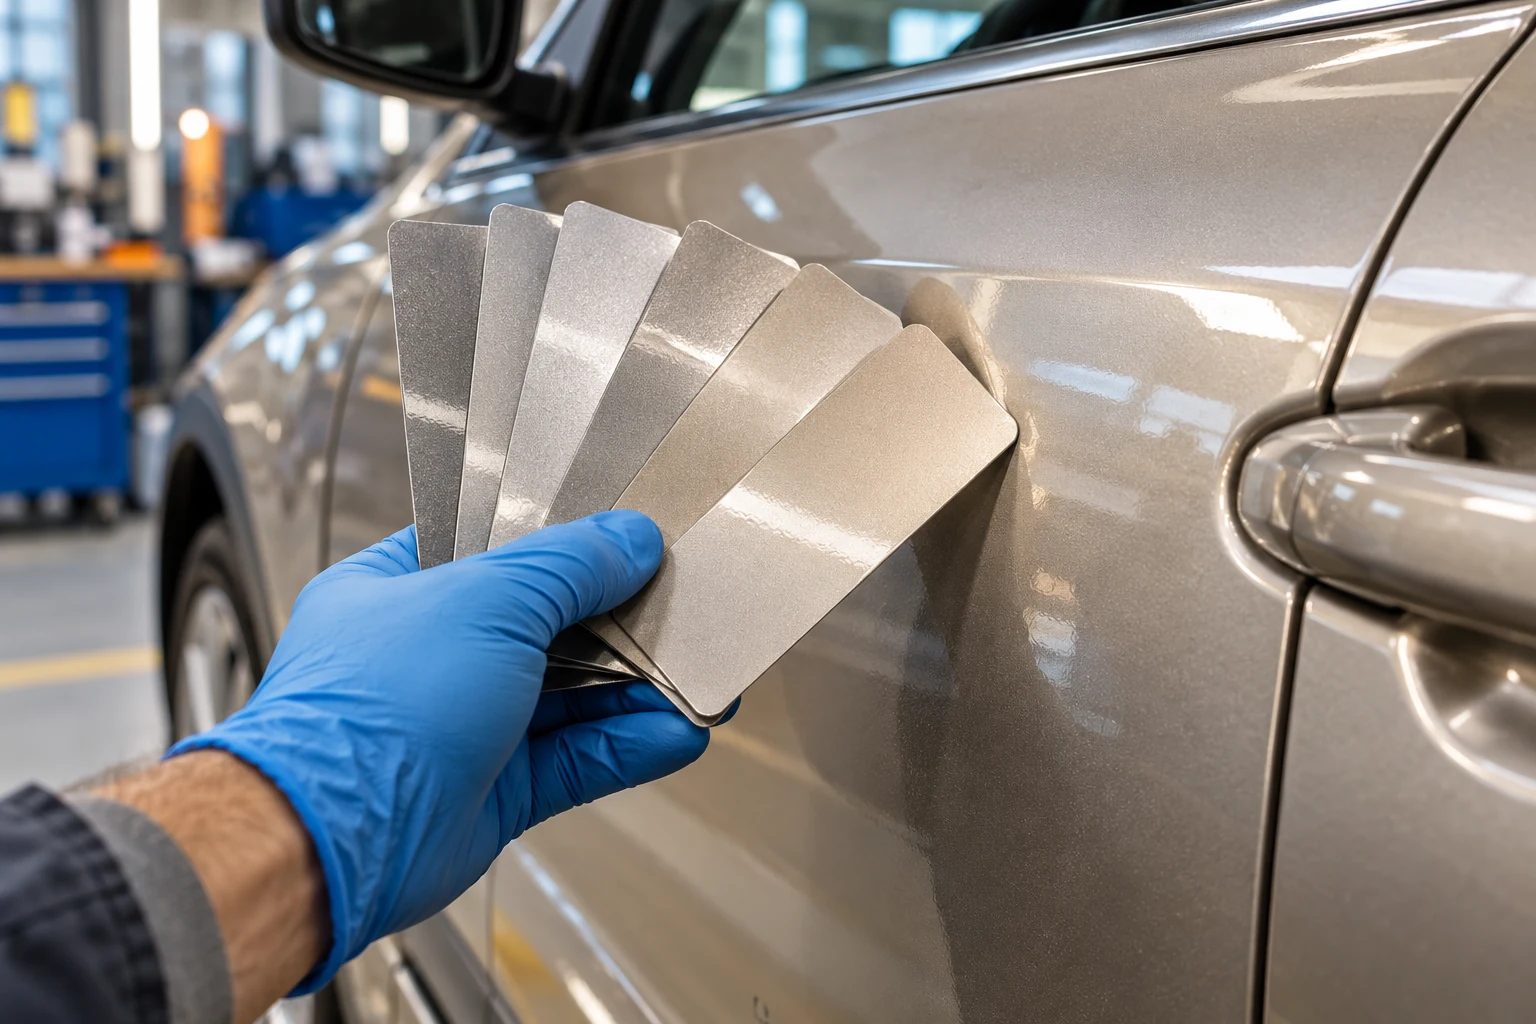
Naprawa z AC po szkodzie parkingowej może obejmować usunięcie rys, naprawę uszkodzonego elementu i jego lakierowanie, jeśli zdarzenie mieści się w zakresie Twojej umowy. O rozliczeniu nie decyduje jednak samo posiadanie autocasco. Trzeba sprawdzić wariant polisy, ogólne warunki ubezpieczenia, udział własny oraz zasady ustalania kosztów. Bezgotówkowa obsługa nie znosi ograniczeń zapisanych w umowie.
W IGNIS CNP przy ul. Półłanki 84 w Krakowie wykonujemy naprawy rozliczane z AC oraz zlecenia prywatne. Pomagamy ustalić zakres prac i sposób rozliczenia przed rozpoczęciem usługi. Poniższy poradnik podpowiada, jakie informacje przygotować po szkodzie parkingowej i jak porównać naprawę z polisy z pokryciem kosztów samodzielnie.
Szkoda parkingowa: własne AC czy OC sprawcy?
Określenie „szkoda parkingowa” opisuje okoliczności, a nie osobny rodzaj ubezpieczenia. Inna będzie sytuacja, gdy znany kierowca zarysował Twoje auto podczas cofania, inna przy otarciu własnego zderzaka o słupek, a jeszcze inna, kiedy zauważasz uszkodzone drzwi i nie wiesz, kto je uszkodził. Najpierw trzeba ustalić przebieg zdarzenia i dostępne dowody.
Jeżeli znasz sprawcę i są podstawy do przypisania mu odpowiedzialności, właściwą ścieżką może być jego OC. Przy własnym błędzie, nieznanym sprawcy lub innym zdarzeniu objętym umową pomocne może być autocasco. Nie należy zakładać, że każde AC obejmuje identyczne sytuacje. Ochrona może być ograniczona wybranym wariantem, definicją zdarzeń i wyłączeniami.
Zachowaj zdjęcia, informacje o miejscu i czasie oraz dane ewentualnych świadków. Jeśli parking ma monitoring, warto szybko zapytać zarządcę o zabezpieczenie nagrania. Opisując szkodę, oddziel to, co widziałeś, od swoich przypuszczeń. Nie dopisuj nieznanych okoliczności tylko po to, by dopasować zdarzenie do formularza ubezpieczyciela.
Masz dane sprawcy? Sprawdź dokumenty do naprawy z jego OC
Co sprawdzić w polisie przed naprawą z AC?
Zakres ochrony i termin zgłoszenia
Przygotuj polisę oraz OWU właściwe dla zawartej umowy. Dokument pobrany dziś ze strony towarzystwa nie zawsze jest tą wersją, na podstawie której kupiłeś ochronę. Sprawdź, czy dany rodzaj uszkodzenia jest objęty ubezpieczeniem, jakie obowiązki masz po zdarzeniu i w jakim terminie należy je zgłosić. Nie odkładaj zgłoszenia do momentu znalezienia wolnego terminu w lakierni.
Zapoznaj się także z wymaganiami dotyczącymi oględzin i ewentualnego zawiadomienia policji. Nie każde drobne zarysowanie oznacza takie same formalności, ale niektóre okoliczności mogą wymagać dodatkowego udokumentowania. Przed rozpoczęciem naprawy ustal, czy ubezpieczyciel wykonał już oględziny albo zaakceptował inny sposób dokumentacji.
Wariant naprawy i sposób kalkulacji
Nazwy wariantów różnią się między ubezpieczycielami. Mogą wskazywać na naprawę serwisową, warsztat partnerski albo rozliczenie kosztorysowe. Ważne jest znaczenie tych zapisów w Twojej umowie: sposób ustalania robocizny, rodzaj uwzględnianych części i dokumenty potrzebne do wypłaty. Nie wystarczy samo hasło „pełne AC” użyte w rozmowie przy zakupie.
Przykładowo PZU opisuje różne warianty likwidacji szkody, a TUW rozróżnia w swojej ofercie warianty Serwis, Warsztat Partnerski i Kosztorys. Pokazuje to, dlaczego nie można przenieść zasad z polisy znajomego na własny samochód. Rozstrzygają dokumenty Twojej umowy, a nazwa wariantu jest dopiero wskazówką, gdzie szukać szczegółów.
Udział własny i inne potrącenia
Udział własny oznacza część szkody pozostającą po stronie ubezpieczonego zgodnie z umową. Może być wyrażony kwotowo lub procentowo, a jego zastosowanie zależy od konkretnych zapisów. Sprawdź również ewentualne potrącenia dotyczące części, progi odpowiedzialności oraz szczególne warunki dla kierowcy lub sposobu użytkowania samochodu.
Przykład wyłącznie rachunkowy: jeżeli uznany koszt naprawy wynosi 4000 zł, a umowa przewiduje stały udział własny 500 zł i nie ma innych potrąceń, ubezpieczyciel pokryje 3500 zł. To nie jest cennik IGNIS CNP ani prognoza dla każdej polisy. Obliczenie pokazuje jedynie, dlaczego naprawa obsługiwana bezgotówkowo może nadal wiązać się z kwotą do zapłaty przez klienta.
Naprawa bezgotówkowa z AC – jak wygląda w praktyce?
Pierwszy kontakt z warsztatem warto oprzeć na zdjęciach uszkodzeń i dokumentach polisy. Jeśli masz już numer szkody, kosztorys lub decyzję, prześlij je razem. Pozwala to sprawdzić nie tylko wygląd uszkodzenia, lecz także to, jaki zakres towarzystwo przyjęło do rozliczenia. Na tej podstawie ustala się dalsze oględziny, dokumenty i plan naprawy.
Warsztat ocenia stan elementu oraz przygotowuje zakres prac. W IGNIS CNP zajmujemy się kosztorysem i korespondencją dotyczącą naprawy, natomiast rozliczenie AC prowadzimy w granicach polisy. Przed rozpoczęciem trzeba wyjaśnić ewentualny udział własny oraz różnice między oczekiwaną naprawą a ochroną zapewnioną przez umowę. Klient powinien wiedzieć, za co płaci ubezpieczyciel i czy pozostają koszty po jego stronie.
Po demontażu mogą ujawnić się kolejne uszkodzenia. Należy je udokumentować i zgłosić do uzupełnienia zakresu przed wykonaniem prac, zgodnie z procedurą towarzystwa. Dotyczy to na przykład mocowań zasłoniętych przez zderzak. Wykonanie dodatkowej usługi bez uzgodnień może utrudnić późniejsze rozliczenie.
Zobacz obsługę napraw bezgotówkowych z AC w IGNIS CNP
Rysa, wgniecenie i pęknięcie wymagają innej naprawy
Dwie szkody o podobnej długości śladu nie muszą kosztować tyle samo. Płytka rysa, ubytek koloru, wgniecenie drzwi i pęknięcie zderzaka to różne problemy techniczne. Przy kwalifikowaniu elementu do naprawy liczy się materiał, miejsce uszkodzenia, wcześniejszy stan powłoki oraz wymagania producenta samochodu. To dlatego dokładnej ceny nie da się wyprowadzić wyłącznie z liczby centymetrów zarysowania.
Uszkodzenie lakieru wymaga oceny głębokości. Jeżeli ślad obejmuje wyłącznie powierzchnię, czasem wystarczy jej odpowiednie odświeżenie. Ubytek koloru wymaga już innego postępowania. Wgniecenie przy zachowanej powłoce może kwalifikować się do naprawy bez lakierowania, jeśli pozwalają na to jego kształt i dostęp. Decyzja powinna wynikać z oględzin, a nie z założenia, że każdy element trzeba od razu malować.
Przy ponownym lakierowaniu istotny jest dobór odcienia i właściwe przygotowanie podłoża. Naprawa ma dobrze wyglądać w świetle dziennym oraz przy oglądaniu pod kątem. Sposób rozliczenia z AC nie zastępuje prób koloru, przestrzegania czasów technologicznych i kontroli po montażu. Te czynności służą jakości usługi niezależnie od tego, kto opłaca fakturę.
Przeczytaj, od czego zależy koszt i czas lakierowania zderzaka
Kiedy porównać AC z naprawą na własny koszt?
Przy niewielkiej szkodzie warto znać obie kwoty: cenę prywatnej naprawy oraz przewidywaną część kosztu pozostającą po Twojej stronie przy AC. Jeżeli udział własny jest zbliżony do wartości usługi, korzyść z rozliczenia polisy może być niewielka. Przy większej naprawie ocena może wyglądać inaczej. Najpierw potrzebna jest wycena, a dopiero potem porównanie konkretnych wariantów.
Zapytaj ubezpieczyciela lub pośrednika, jaki wpływ zgłoszona szkoda może mieć na przyszłą składkę i co rzeczywiście obejmuje ewentualna ochrona zniżek. Nie ma jednej stawki podwyżki właściwej dla wszystkich kierowców. Wycena kolejnej polisy zależy od wielu czynników, więc nie warto podejmować decyzji na podstawie przypadkowego procentu znalezionego w internecie.
Porównuj ten sam zakres i jakość prac. Oferta prywatna obejmująca jedynie powierzchowne odświeżenie nie jest odpowiednikiem naprawy elementu z uszkodzonym mocowaniem. Podobnie wycena bez demontażu i montażu może nie pokazywać końcowego kosztu. Poproś o opis usługi i ustalenie kwoty, zanim zdecydujesz o formie finansowania.
Sprawdź możliwość prywatnej naprawy i poproś o wycenę
Auto zastępcze i termin naprawy przy AC
Samochód zastępczy przy AC nie jest automatycznie dostępny na takich samych zasadach jak przy szkodzie z OC sprawcy. Sprawdź, czy wynika z wykupionej opcji lub assistance, na ile dni przysługuje i w jakich okolicznościach. Limit może być krótszy niż rzeczywisty czas oczekiwania na część. Warto ustalić to przed pozostawieniem samochodu, szczególnie jeśli codziennie dojeżdżasz nim do pracy.
Termin naprawy zależy od jej zakresu, części, dostępności stanowiska i uzgodnień z ubezpieczycielem. Samo lakierowanie pojedynczego elementu nie określa czasu całej sprawy. Poproś o przewidywaną datę wstawienia auta i czas pobytu w warsztacie. Jeżeli w trakcie oględzin wyjdzie dodatkowe uszkodzenie, harmonogram może wymagać aktualizacji.
Pytania o naprawę z AC po szkodzie parkingowej
Czy AC zapłaci, jeśli sprawca jest nieznany?
Może pokryć szkodę, jeżeli dane zdarzenie jest objęte umową i spełnione są jej warunki. Nieznany sprawca nie oznacza ani automatycznej wypłaty, ani automatycznej odmowy. Potrzebna jest analiza zakresu ochrony i dokumentacji konkretnego zdarzenia.
Czy mogę wybrać dowolny warsztat?
W AC trzeba sprawdzić zasady wybranego wariantu, w tym ewentualne powiązanie rozliczenia z siecią partnerską. Swobody i warunków właściwych dla OC sprawcy nie należy bezpośrednio przenosić na dobrowolną polisę AC. Przed zleceniem naprawy ustal sposób rozliczenia wybranego serwisu.
Czy wszystkie stare rysy można zgłosić jako jedną szkodę?
Nie należy łączyć niepowiązanych zdarzeń w jeden opis. Dokumentacja powinna wskazywać rzeczywiste okoliczności powstania uszkodzeń. Jeśli auto ma wcześniejsze otarcia, powiedz o nich przy oględzinach. Ich ewentualną naprawę można wycenić osobno.
Naprawa z AC w Krakowie – zacznij od zdjęć i polisy
Wyślij do IGNIS CNP zdjęcia uszkodzonego auta, podstawowe dane pojazdu i dokumenty dotyczące AC. Ustalimy zakres prac oraz potrzebne uzgodnienia. Przyjmujemy samochody w Krakowie przy ul. Półłanki 84; obsługujemy również klientów z okolic, między innymi z Wieliczki i Niepołomic. Zadzwoń pod 662 963 662 w dni robocze, 08:00–16:00.
Zgłoś szkodę i umów oględziny przed naprawą z AC
Źródła dotyczące wariantów autocasco: oficjalne informacje PZU i TUW. Opisują przykłady dostępnych rozwiązań; wiążące dla Twojej szkody są polisa i właściwe dla niej OWU.
PZU – zakres autocasco i warianty likwidacji szkody