Ubezpieczyciel wypłacił odszkodowanie, ale według otrzymanej wyceny naprawa będzie droższa. Możesz samodzielnie kwestionować kalkulację albo sprawdzić ofertę firmy, która odkupi roszczenie. W reklamach oba rozwiązania bywają nazywane dopłatą. Dla właściciela samochodu różnica jest jednak zasadnicza: w jednym przypadku nadal dochodzi pieniędzy od ubezpieczyciela, w drugim otrzymuje uzgodnioną cenę za przeniesienie określonych praw.
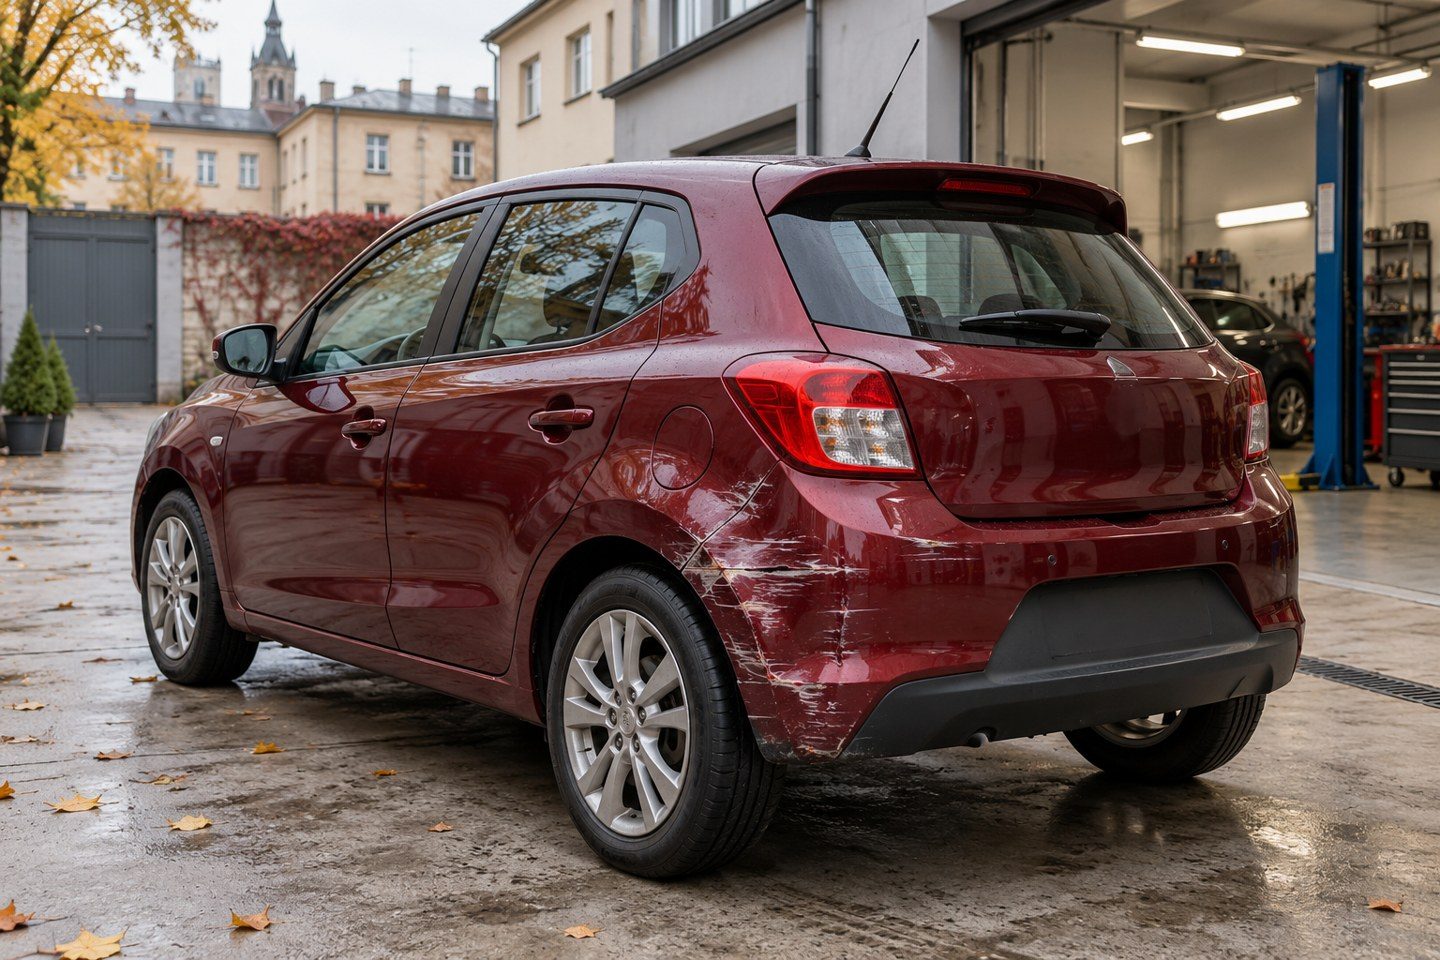
Ilustracje w artykule mają charakter poglądowy. Dodatkowe ujęcie: przykładowe uszkodzenie karoserii przy szkodzie częściowej.
Skup szkody nie oznacza zakupu uszkodzonego samochodu. Dotyczy wierzytelności opisanej w umowie, czyli prawa do żądania świadczenia w określonym zakresie. Zanim porównasz proponowane kwoty, warto ustalić, co dokładnie jest przedmiotem oferty. Cena, termin przelewu, zakres cesji i obowiązki po podpisaniu powinny być równie czytelne jak nazwa firmy na pierwszej stronie dokumentu.
Co sprzedajesz, gdy podpisujesz cesję
Cesja to przeniesienie wierzytelności na inny podmiot. W przypadku sprzedaży roszczenia związanego ze szkodą samochodową nabywca przejmuje prawo objęte umową i może dalej dochodzić go we własnym imieniu. W zakresie skutecznie przeniesionej wierzytelności nie możesz równolegle żądać tego samego świadczenia dla siebie. Dlatego dokładny opis przedmiotu umowy ma praktyczne znaczenie.
Rzecznik Finansowy omawia podstawowe skutki takiej decyzji w materiale o sprzedaży prawa do odszkodowania. Podkreśla potrzebę analizy wartości roszczenia i warunków umowy. Sama możliwość szybkiego uzyskania pieniędzy nie odpowiada jeszcze na pytanie, czy dana oferta jest korzystna dla konkretnej osoby.
Nie myl cesji z pełnomocnictwem. Pełnomocnik działa za Ciebie w ustalonym zakresie, natomiast przelew wierzytelności zmienia podmiot uprawniony do jej dochodzenia. Zdarza się, że klient zapamiętuje jedynie hasło „zajmiemy się sprawą”. Poproś więc o jednoznaczne wyjaśnienie, czy oferowana jest sprzedaż roszczenia, reprezentowanie Cię za wynagrodzeniem, czy jeszcze inny model współpracy.
Kwota oferty nie musi być pełną brakującą częścią odszkodowania
Firma kupująca sporne roszczenie ocenia dokumenty, przewidywane koszty i możliwość odzyskania pieniędzy. Cena zakupu może być niższa od kwoty, której nabywca będzie następnie dochodził. To istota porównania: ustalona zapłata dostępna na warunkach umowy kontra samodzielne prowadzenie sprawy, z jego czasem, pracą i niepewnością. Nie należy przedstawiać tych dwóch kwot jako tego samego świadczenia.
Przykład wyłącznie rachunkowy: po wypłacie ubezpieczyciela klient otrzymuje ofertę odkupu pozostałego roszczenia za 2 000 zł. Nie wynika z tego, że sąd przyznałby dokładnie 2 000 zł albo że na pewno przyznałby więcej. Do oceny trzeba znać dokumentację i treść umowy. Taka propozycja jest ceną za określone prawo, nie urzędowym potwierdzeniem jego wartości.
Zapytaj, czy podana kwota jest ostateczną ceną do wypłaty, czy przewidziano potrącenia albo dodatkowe warunki. Jeśli ofertę przedstawiono telefonicznie, poproś o jej zapis. Porównuj tę samą wersję dokumentów. Zmiana zakresu cesji może sprawić, że dwie pozornie podobne oferty dotyczą w rzeczywistości innych praw i nie powinny być zestawiane wyłącznie według kwoty.
Wycena zaczyna się od dokumentów, nie od marki auta
Do wstępnej oceny potrzebny jest pełny kosztorys ubezpieczyciela, a nie samo zdjęcie podsumowania. Przydatna będzie również decyzja, historia wypłat i zdjęcia uszkodzeń. Jeżeli były dodatkowe oględziny, korekty lub reklamacje, pokaż także te materiały. Oferta przygotowana na podstawie pierwszej kalkulacji może nie uwzględniać faktu, że część różnicy została już później wypłacona.
Nie ukrywaj ugody, wcześniejszej cesji ani umowy zawartej z warsztatem. Trzeba ustalić, czy dane roszczenie nadal Ci przysługuje i czy nie zostało już rozliczone lub przeniesione. Sam dowód rejestracyjny nie odpowiada na wszystkie pytania dotyczące uprawnienia do pieniędzy. Przy współwłasności, leasingu lub innych umowach potrzebna może być dodatkowa dokumentacja i zgoda właściwych osób.
Techniczna część analizy powinna odnosić się do konkretnej szkody. Wyposażenie, rodzaj części, zakres prac i stan auta sprzed zdarzenia mogą zmieniać ocenę. Jeśli chcesz wcześniej uporządkować kalkulację, zajrzyj do poradnika o czytaniu kosztorysu OC i AC. Niska wypłata sama w sobie nie dowodzi jeszcze, że istnieje roszczenie nadające się do odkupu.
Zakres umowy: czego dotyczy sprzedaż, a co zostaje przy Tobie
Sprawdź oznaczenie zdarzenia, numer szkody, ubezpieczyciela i samochodu. Następnie przeczytaj opis przenoszonej wierzytelności. Czy dotyczy wyłącznie kosztów naprawy pojazdu, czy także innych roszczeń? Czy obejmuje odsetki? Nie zgaduj na podstawie rozmowy z konsultantem. Jeśli dokument jest szerszy niż ustalenia, poproś o wyjaśnienie i odpowiednią zmianę przed podpisaniem.
Zwłaszcza przy kolizji, w której wystąpiły również inne straty, szerokie sformułowania wymagają ostrożnego przeczytania. Naprawa samochodu, najem zastępczego pojazdu i szkoda na osobie to różne zagadnienia. Nie ma powodu, żeby analizować je jako jeden nierozróżniony pakiet tylko dlatego, że wynikają z tego samego zdarzenia. W razie niejasności skorzystaj z niezależnej oceny prawnej.
Dobrym pytaniem jest: „Jakich pieniędzy po podpisaniu nie będę już dochodzić samodzielnie?”. Odpowiedź powinna dać się powiązać z konkretnym zapisem. Jeżeli nie potrafisz wskazać tego fragmentu, nie masz jeszcze pełnego obrazu oferty. Nie chodzi o znajomość prawniczego języka, ale o zrozumienie praktycznego skutku własnej decyzji.
Termin zapłaty i odpowiedzialność po zawarciu umowy
Przeczytaj, kiedy cena staje się należna i co musi nastąpić przed przelewem. Czy termin liczy się od podpisania dokumentu, przekazania kompletu załączników, czy spełnienia dodatkowego warunku? Ustal też sposób potwierdzenia zapłaty. Obietnica szybkiej wypłaty jest użyteczna dopiero wtedy, gdy wiesz, od jakiego zdarzenia liczy się uzgodniony czas.
Osobno sprawdź oświadczenia, które składasz. Mogą dotyczyć wcześniejszych wypłat, ugód, sprzedaży roszczenia lub stanu sprawy. Nie potwierdzaj informacji, których nie znasz. Jeżeli nie masz dokumentu, napisz o tym i poproś o ustalenie sposobu jego uzyskania. Świadomie nieprawdziwe oświadczenie nie jest drobną formalnością, którą można pominąć dla szybszego zakończenia sprawy.
Zapytaj, czy i kiedy mogą pojawić się obowiązki dalszej współpracy, dostarczenia informacji lub rozliczenia pieniędzy otrzymanych później od ubezpieczyciela. Sprawdź postanowienia dotyczące odpowiedzialności i ewentualnego zwrotu ceny. Hasło „bez ryzyka” nie powinno zastępować przeczytania umowy. Zakres ryzyka sporu oraz odpowiedzialność za własne oświadczenia to kwestie, które warto odróżnić.
Co dzieje się ze sprawą i samochodem po cesji
Sprzedaż roszczenia nie jest umową sprzedaży auta. O sposobie naprawy samochodu trzeba jednak myśleć łącznie z rozliczeniem szkody. Jeżeli chcesz oddać go do warsztatu bezgotówkowo, pokaż wcześniej zawarte dokumenty. Warsztat powinien wiedzieć, które prawa zostały przeniesione i jakie środki już wypłacono. Nie należy zakładać, że te same koszty zostaną sfinansowane drugi raz.
Po zawarciu umowy przechowuj jej kopię i potwierdzenie zapłaty. Ustal, kto zawiadomi ubezpieczyciela o cesji oraz do kogo przekazywać późniejszą korespondencję. Jeśli kolejna wiadomość lub przelew trafi do Ciebie, nie ignoruj go. Postępuj według uzgodnień i wyjaśnij rozliczenie z nabywcą. Zmiana osoby uprawnionej nie zawsze oznacza, że wszystkie systemy natychmiast przestaną kierować wiadomości na poprzedni adres.
Gdy pojawia się pytanie o naprawę lub dokumenty, odpowiadaj zgodnie z rzeczywistym przebiegiem zdarzeń. Nie twórz rachunków ani opisów na potrzeby oczekiwanego wyniku sporu. Warto zachować zdjęcia i korespondencję nawet po otrzymaniu ceny. Uporządkowane archiwum pomaga szybko wyjaśnić późniejsze pytanie bez odtwarzania szczegółów po wielu miesiącach.
Kiedy porównać odkup z samodzielną reklamacją
Jeśli rozbieżność jest dobrze udokumentowana, możesz rozważyć samodzielne wystąpienie do ubezpieczyciela. Nie musisz sprzedawać roszczenia tylko dlatego, że dostałeś ofertę. W artykule o odwołaniu od zaniżonego kosztorysu opisujemy przygotowanie rzeczowej reklamacji. Odkup jest jedną z możliwych dróg, szczególnie dla osoby, która nie chce sama zajmować się dalszym sporem.
Jeżeli wcześniej zaakceptowano dodatkową wypłatę, trzeba najpierw ustalić jej podstawę. Pomocny będzie tekst o różnicy między wypłatą odszkodowania a ugodą. Nie każda zakończona wypłatą sprawa jest zamknięta prawnie, ale nie każda nadaje się też do dalszego dochodzenia. Ocena dokumentów powinna poprzedzać porównywanie reklamowanych kwot.
W wyborze uwzględnij własny czas, potrzebę szybkiego rozliczenia i gotowość do prowadzenia korespondencji. Nie ma uniwersalnego procentu, który czyni każdą ofertę dobrą. Możesz poprosić o wyjaśnienie sposobu wyceny i porównać warunki kilku propozycji, nie podpisując równolegle sprzecznych umów. Decyzję podejmuj dopiero wtedy, gdy rozumiesz zarówno cenę, jak i zakres praw.
Jak porównać dwie oferty bez gubienia szczegółów
Zapisz obok siebie nazwę nabywcy, proponowaną cenę, termin płatności i zakres roszczenia. Następnie sprawdź, czy oba podmioty otrzymały te same dokumenty. Jeśli jedna oferta powstała przed dodatkową wypłatą, a druga po niej, porównanie kwot będzie mylące. Aktualizacja informacji jest ważniejsza niż negocjowanie różnicy, która wynika jedynie z niepełnego obrazu sprawy.
Poproś o projekt umowy przed podjęciem decyzji. Zwróć uwagę, czy ustalenia z wiadomości znajdują potwierdzenie w dokumencie. Jeżeli konsultant zapewnia, że określone roszczenie zostaje przy Tobie, a tekst umowy jest szerszy, trzeba tę rozbieżność wyjaśnić. Nie odkładaj tego na czas po przelewie. Wyjaśnienia powinny być czytelne również dla osoby, która nie uczestniczyła w rozmowie.
Przy ocenie oferty warto też zapytać o dalszy kontakt. Kto odpowie, jeśli ubezpieczyciel prześle nową decyzję albo poprosi o informacje? Jak przekazać dokument dotyczący tej samej szkody? Nie chodzi o przewidywanie każdego możliwego problemu. Chodzi o prostą organizację sprawy, która po podpisaniu umowy nadal może generować korespondencję kierowaną na Twoje dane.
Jeżeli ostatecznie nie chcesz przyjąć propozycji, oddziel odmowę oferty od innych zgód składanych przy przesyłaniu dokumentów. Samo otrzymanie wyceny nie powinno być w Twojej głowie równoznaczne ze sprzedażą roszczenia. Zawsze sprawdź jednak treść faktycznie zaakceptowanych oświadczeń i formularzy, zamiast zakładać ich znaczenie na podstawie nagłówka strony.
Dopłaty do odszkodowań w Krakowie — od czego zacząć w IGNIS CNP
Usługa dopłat do odszkodowań w IGNIS CNP dotyczy analizy i odkupu roszczeń przy szkodach częściowych z OC sprawcy. Prześlij kosztorys i opisz aktualny etap sprawy. Po ocenie dokumentów można ustalić, czy możliwe jest przedstawienie oferty. Sama lokalizacja w Krakowie ani określona marka samochodu nie przesądzają o istnieniu dopłaty.
Jeśli szukasz przede wszystkim wykonawcy naprawy, sprawdź naprawy bezgotówkowe z OC i AC. Przy pracach opłacanych z własnych środków dostępne jest blacharstwo i lakiernictwo samochodowe. Żeby dobrać właściwą drogę, skorzystaj z kontaktu z IGNIS CNP przy ul. Półłanki 84. Zacznij od dokumentów i celu, który chcesz osiągnąć, a dopiero potem wybieraj sposób rozliczenia.