W kosztorysie ubezpieczyciela widzisz kilka tysięcy złotych, a warsztat po obejrzeniu auta podaje znacznie wyższą cenę. Sama różnica nie wyjaśnia jeszcze, kto policzył naprawę prawidłowo. Jedna wycena może obejmować tylko widoczne uszkodzenia, druga również demontaż, mocowania i czynności lakiernicze. Zanim napiszesz, że odszkodowanie jest zaniżone, ustal, z czego dokładnie wynika rozbieżność.
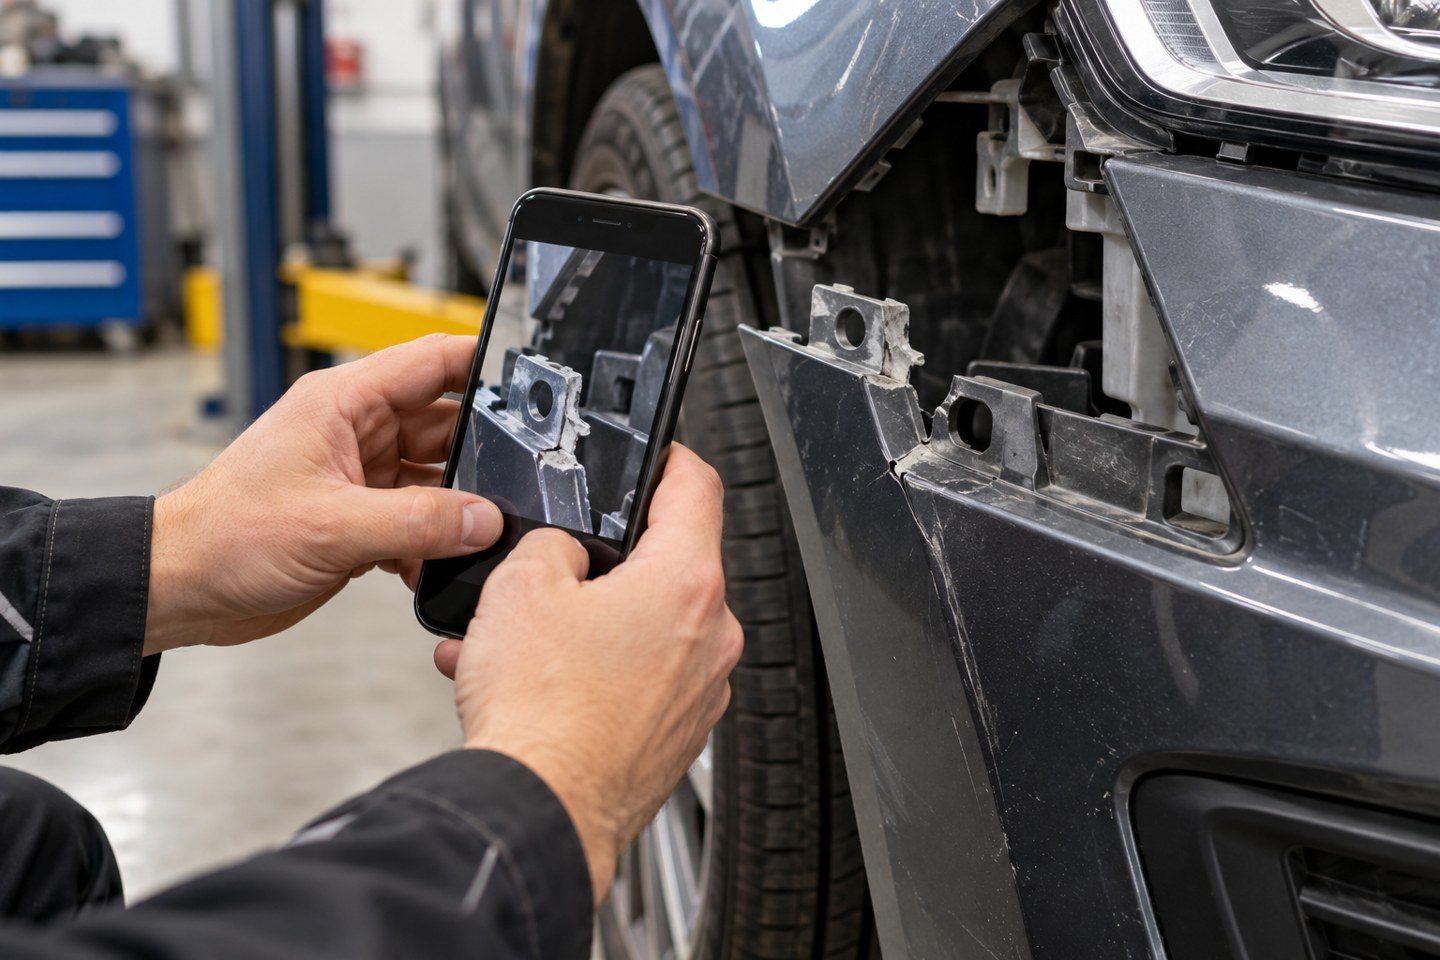
Ilustracje w artykule mają charakter poglądowy. Dodatkowe ujęcie: dokumentowanie uszkodzonego mocowania zderzaka.
Odwołanie od kosztorysu OC nie musi być długim pismem pełnym paragrafów. Powinno pozwolić zrozumieć, jakie pozycje kwestionujesz, czego oczekujesz i na czym opierasz swoje stanowisko. Ten poradnik dotyczy przede wszystkim szkody częściowej z OC sprawcy. Przy autocasco ocenę trzeba dodatkowo odnieść do warunków konkretnej polisy; nie należy przenosić wszystkich argumentów z OC do AC.
Najpierw sprawdź, czy porównujesz ten sam zakres
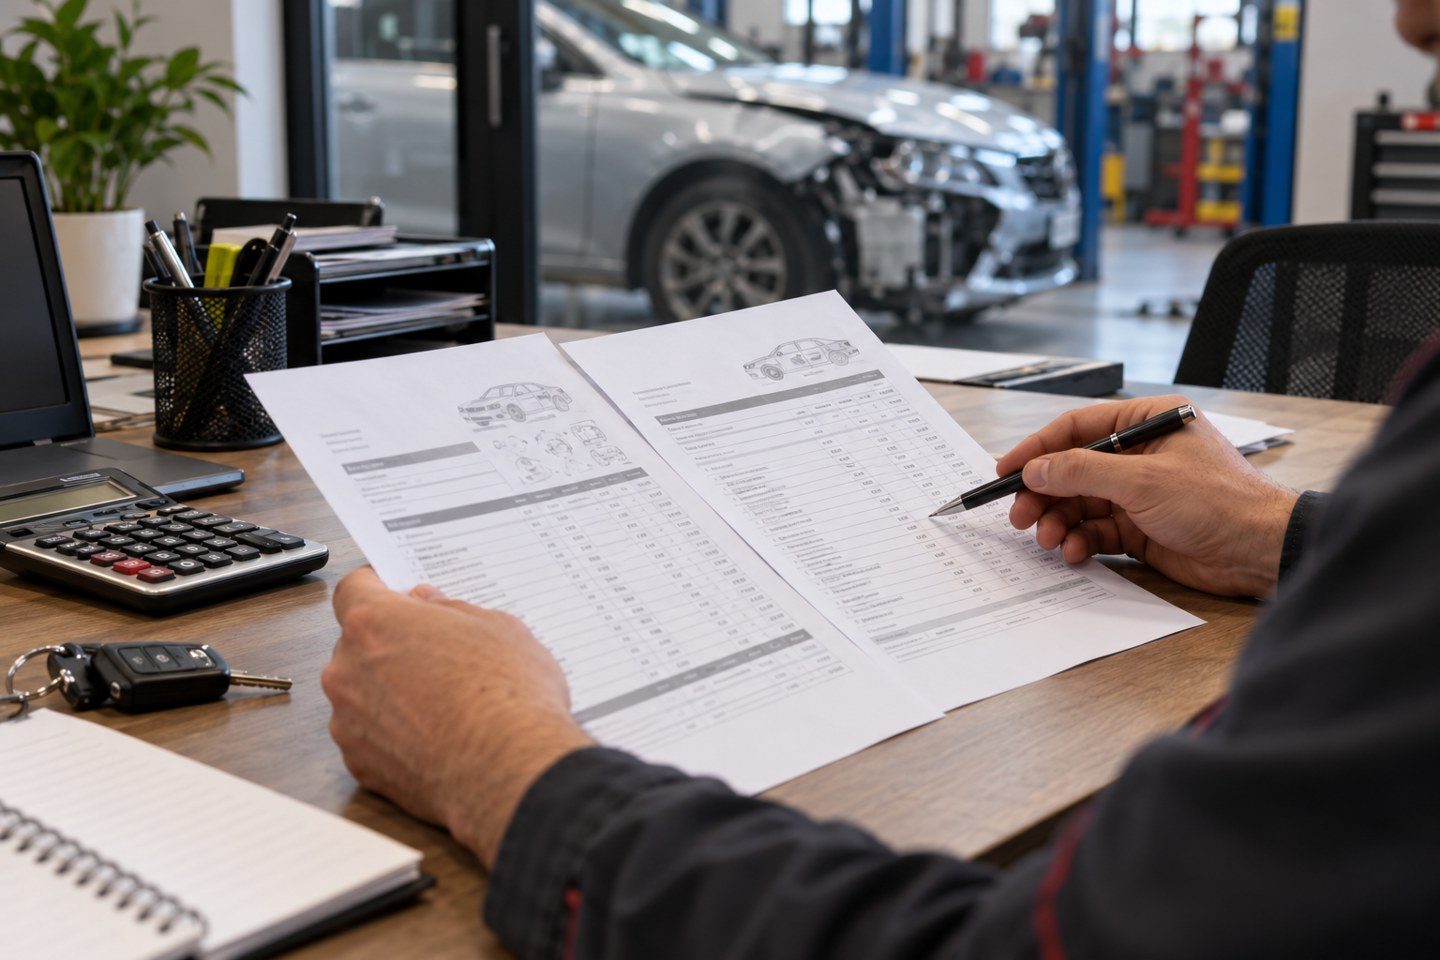
Połóż obok siebie pełny kosztorys ubezpieczyciela i wycenę warsztatu. Nie porównuj wyłącznie ostatniej linijki. Sprawdź, jakie elementy zakwalifikowano do naprawy, jakie do wymiany i które pominięto. Zobacz, czy obie kalkulacje dotyczą tego samego wyposażenia samochodu. Zderzak z dodatkowymi czujnikami nie zawsze ma tę samą cenę ani zakres pracy co prostsza wersja.
Następnie oddziel różnice techniczne od rachunkowych. Pierwsze dotyczą tego, co trzeba zrobić przy samochodzie. Drugie mogą wynikać z ceny części, liczby godzin, stawki robocizny albo sposobu wykazania podatku. Kwota netto zestawiona z kwotą brutto daje pozorny obraz sporu. Sposób uwzględnienia VAT wymaga sprawdzenia sytuacji uprawnionego, a nie założenia, że każdy przypadek rozlicza się identycznie.
Jeżeli oznaczenia w dokumencie są nieczytelne, zacznij od naszego poradnika jak czytać kosztorys naprawy OC i AC. W reklamacji nie musisz przepisywać całej kalkulacji. Wystarczy wskazać istotne rozbieżności tak, by osoba rozpatrująca pismo mogła odnaleźć właściwą pozycję i porównać ją z załączonym dowodem.
„Za mało” to wniosek, nie uzasadnienie
Zdanie „za te pieniądze nikt tego nie naprawi” oddaje frustrację, ale nie pokazuje błędu. Znacznie więcej mówi informacja, że w kalkulacji uwzględniono lakierowanie osłony zderzaka, a podczas oględzin stwierdzono również pęknięte mocowanie. Wtedy wiadomo, co sprawdzić. Do takiego opisu można dołączyć zdjęcie, ocenę warsztatu oraz wycenę brakującej operacji.
Podobnie jest z robocizną. Zamiast deklarować, że wszystkie warsztaty w Krakowie stosują jedną stawkę, pokaż konkretną, porównywalną ofertę. Powinna dotyczyć właściwego zakresu i standardu naprawy. Cena uzyskana od znajomego za samo malowanie zdemontowanego elementu nie jest dobrym odpowiednikiem pełnej usługi obejmującej rozebranie samochodu, naprawę podłoża i ponowny montaż.
Nie dopisuj prac niezwiązanych ze zdarzeniem. Starsza korozja lub dawna rysa mogą wymagać osobnego zlecenia, nawet jeśli znajdują się blisko świeżego uszkodzenia. Rozdzielenie tych kwestii zwiększa czytelność reklamacji. Warsztat powinien opisać, które czynności wynikają z ocenianej szkody, a które właściciel chce wykonać przy okazji na własny koszt.
Dokumenty, które pomagają wyjaśnić różnicę
Zbierz decyzję ubezpieczyciela, wszystkie wersje kosztorysu, zdjęcia i dotychczasową korespondencję. Jeśli była już wypłata, zapisz jej wysokość i datę. To ważne, gdy po ponownych oględzinach powstała korekta. Nie ma sensu reklamować nieaktualnej wersji wyceny, pomijając pozycje, które ubezpieczyciel zdążył uwzględnić w nowszym dokumencie.
Zdjęcia powinny pozwalać rozpoznać miejsce uszkodzenia. Dobrze połączyć ujęcie całego fragmentu auta ze zbliżeniem detalu. Samo zdjęcie odłamanego kawałka plastiku, bez kontekstu, niewiele wyjaśnia. Nie poprawiaj obrazu tak, żeby zmieniać wygląd szkody. Zachowaj oryginały i dodaj krótki opis, czego dotyczą poszczególne pliki.
Jeżeli uszkodzenie ujawniło się po rozebraniu auta, potrzebne może być uzupełnienie oględzin. Opisaliśmy tę sytuację w artykule o dodatkowych oględzinach po demontażu. Zanim ukryte miejsce zostanie naprawione i zakryte, warto zadbać o dokumentację oraz umożliwienie jego oceny. Późniejsze odtwarzanie stanu wyłącznie z pamięci jest trudniejsze.
Niezależna kalkulacja lub opinia może pomóc, szczególnie przy sporze technicznym. Nie każda sprawa wymaga jednak od razu zamawiania rozbudowanej ekspertyzy. Najpierw ustal, jaki problem ma ona wyjaśnić, ile kosztuje i czy dokument będzie odnosił się do konkretnego zarzutu. Nie zakładaj automatycznego zwrotu jej ceny przez ubezpieczyciela; zasadność takiego roszczenia wymaga osobnej oceny.
Jak ułożyć treść reklamacji
Na początku podaj numer szkody, dane pozwalające zidentyfikować sprawę i datę kwestionowanej decyzji. Napisz wprost, że składasz reklamację dotyczącą wysokości odszkodowania. Potem przedstaw żądanie. Jeżeli dysponujesz uzasadnioną kalkulacją, wskaż oczekiwaną dopłatę i pokaż rachunek. Jeśli zakres nadal wymaga sprawdzenia, opisz potrzebę ponownej oceny konkretnych uszkodzeń.
Dalszą część można oprzeć na prostym układzie: pozycja kosztorysu, zastrzeżenie, dokument potwierdzający. Przykładowo: w kalkulacji brakuje określonego mocowania, jego uszkodzenie pokazuje załączone zdjęcie, a koszt uwzględnia oferta warsztatu. Taki zapis jest czytelniejszy niż kilka stron ogólnych twierdzeń o praktykach całego rynku ubezpieczeniowego.
Na końcu wymień załączniki i poproś o odniesienie się do poszczególnych zarzutów. Zaznacz, jak chcesz otrzymać odpowiedź. Przed wysłaniem przeczytaj pismo tak, jakbyś widział sprawę pierwszy raz. Czy wiadomo, którego samochodu i zdarzenia dotyczy? Czy kwoty są spójne? Czy zdjęcie nazwane w tekście rzeczywiście jest dołączone? Te drobiazgi często decydują o sprawności korespondencji.
Przykład rachunku bez zgadywania kwoty dopłaty
Załóżmy wyłącznie przykładowo, że ubezpieczyciel wypłacił 6 000 zł, a przedstawiona do oceny kalkulacja niezbędnej naprawy opiewa na 8 500 zł w tym samym sposobie rozliczenia podatku. Różnica wynosi 2 500 zł. To kwota do uzasadnienia pozycjami kosztorysu, a nie automatycznie przyznana dopłata. Ubezpieczyciel może zakwestionować część zakresu lub cen.
Jeśli po wysłaniu pisma pojawi się kolejna wypłata, trzeba uwzględnić ją w dalszych żądaniach. Nie można dochodzić ponownie tej samej zapłaconej części. Zachowaj prostą historię: data decyzji, uznana kwota, rzeczywisty przelew i pozostała różnica. Przy kilku korektach taka notatka bywa bardziej użyteczna niż szukanie informacji w kilkunastu wiadomościach.
Gdzie wysłać pismo i jak pilnować odpowiedzi
Skorzystaj z kanału reklamacyjnego wskazanego przez ubezpieczyciela i zachowaj potwierdzenie. Rzecznik Finansowy wyjaśnia, że od 13 lutego 2026 r. instytucje finansowe mają obowiązek przyjmowania reklamacji również elektronicznie. Zwykła reklamacja elektroniczna nie wymaga podpisu kwalifikowanego. Szczegóły opisuje aktualny poradnik Rzecznika Finansowego.
W ustawowym trybie reklamacyjnym właściwym dla klientów objętych tą ochroną termin odpowiedzi wynosi zasadniczo 30 dni, a w szczególnie skomplikowanych sprawach może zostać wydłużony do 60 dni z wymaganym wyjaśnieniem. Nie myl terminu odpowiedzi z czasem, który masz na dochodzenie roszczenia. Przy sprawie firmowej sprawdź również, czy dany podmiot mieści się w ustawowej definicji klienta.
Nie odkładaj działania tylko dlatego, że w internecie ktoś napisał o „trzech latach na wszystko”. Przedawnienie zależy od podstawy roszczenia, przebiegu sprawy i zdarzeń wpływających na jego bieg. Gdy szkoda jest starsza lub termin może być bliski, potrzebna jest indywidualna ocena prawna. Wysyłanie kolejnych podobnych wiadomości nie daje samo w sobie pewności, że czas przestał biec.
Przed wysłaniem sprawdź załączniki i własne żądanie
Wyobraź sobie osobę, która otrzymała Twoją reklamację razem z dziesięcioma plikami o nazwie „zdjęcie”. Nie wie, który przedstawia mocowanie, a który stare otarcie. Nazwij materiały tak, by dało się je połączyć z opisem w piśmie. Możesz użyć prostych nazw: lewy narożnik, uchwyt lampy, kosztorys warsztatu. Nie potrzeba skomplikowanego systemu ani specjalistycznego programu.
Otwórz każdy plik przed wysłaniem. Sprawdź, czy skan ma wszystkie strony, zdjęcia nie są rozmazane, a dokument nie wymaga hasła, którego odbiorca nie zna. Jeśli formularz ma limit wielkości załączników, zmniejsz pliki z zachowaniem czytelności. Nie usuwaj jednak stron kosztorysu tylko po to, żeby łatwiej zmieścić go w wiadomości. Brak legendy lub końcowych potrąceń może utrudnić analizę.
Uważaj na gotowe wzory, które zawierają kategoryczne żądania niepasujące do samochodu. Nie wpisuj automatycznie wymiany wszystkich części ani lakierowania sąsiednich elementów. Takie operacje powinny wynikać z oceny technicznej. Jeżeli warsztat proponuje cieniowanie, niech opisze jego uzasadnienie w danym przypadku. Sam metalizowany kolor nie tworzy jednej obowiązkowej listy elementów do lakierowania dla każdego auta.
Na koniec sprawdź, czy Twoja kwota uwzględnia wszystkie dotychczasowe wypłaty. Wyraźnie oddziel dodatkową należność od całkowitej wartości szkody. Taki porządek nie gwarantuje pozytywnej odpowiedzi, ale pozwala rozmawiać o rzeczywistym sporze, zamiast poświęcać kolejne wiadomości na wyjaśnianie prostych niezgodności rachunkowych.
Co zrobić, gdy odpowiedź niczego nie wyjaśnia
Sprawdź, czy ubezpieczyciel odpowiedział na zarzuty, czy tylko ponownie przesłał wcześniejszą kalkulację. Jeśli brakuje wyjaśnienia konkretnej pozycji, wskaż to w dalszej korespondencji. Nie zaczynaj od zera. Odwołaj się do daty reklamacji, załącznika i pytania, które pozostało bez odpowiedzi. Uporządkowana historia sprawy ułatwi również ocenę osobie, która później Ci pomoże.
Po wykorzystaniu postępowania reklamacyjnego uprawniony klient może rozważyć pomoc Rzecznika Finansowego. Dostępne ścieżki obejmują także dalsze negocjacje lub postępowanie sądowe. Każda wymaga oceny dokumentów, kosztów i możliwego wyniku. Samo niezadowolenie z odpowiedzi nie dowodzi jeszcze, że wszystkie pozycje własnej wyceny zostaną uznane.
Osobną możliwością jest wycena dopłaty do odszkodowania z OC w IGNIS CNP w modelu odkupu roszczenia. To inna decyzja niż samodzielna reklamacja: przed podpisaniem umowy trzeba poznać cenę i zakres przenoszonych praw. Nie ma jednej najlepszej drogi dla każdego kierowcy. Liczą się dokumenty, wartość sporu i to, czy chcesz prowadzić go samodzielnie.
Wycena szkody w Krakowie: od dokumentów do decyzji
Jeżeli przede wszystkim zależy Ci na naprawionym samochodzie, zapytaj o naprawę bezgotówkową z OC lub AC. Jeśli część prac jest poza szkodą, można oddzielnie omówić prywatne lakierowanie i naprawy blacharskie. Ustal sposób rozliczenia przed rozpoczęciem prac, szczególnie gdy wcześniej otrzymałeś już pieniądze albo podpisałeś dokument dotyczący roszczenia.
Do pierwszej rozmowy przygotuj pełny kosztorys i decyzję. W IGNIS CNP przy ul. Półłanki 84 w Krakowie punktem wyjścia jest porównanie dokumentów z zakresem uszkodzeń. Skorzystaj z kontaktu z IGNIS CNP, żeby ustalić dalszy krok. Konkretna pozycja, zdjęcie i uzasadnienie dają lepszą podstawę do rozmowy o dopłacie niż samo przekonanie, że wypłata jest za niska.