Pieniądze z OC sprawcy są już na koncie. Dopiero podczas rozmowy z lakiernikiem okazuje się, że przyznana kwota może nie wystarczyć na właściwą naprawę. Czy przyjęcie przelewu zamknęło sprawę? Co do zasady samo otrzymanie kwoty bezspornej nie oznacza rezygnacji z dalszych roszczeń. Zupełnie inaczej trzeba jednak ocenić sytuację, w której dodatkowo zaakceptowałeś ugodę.
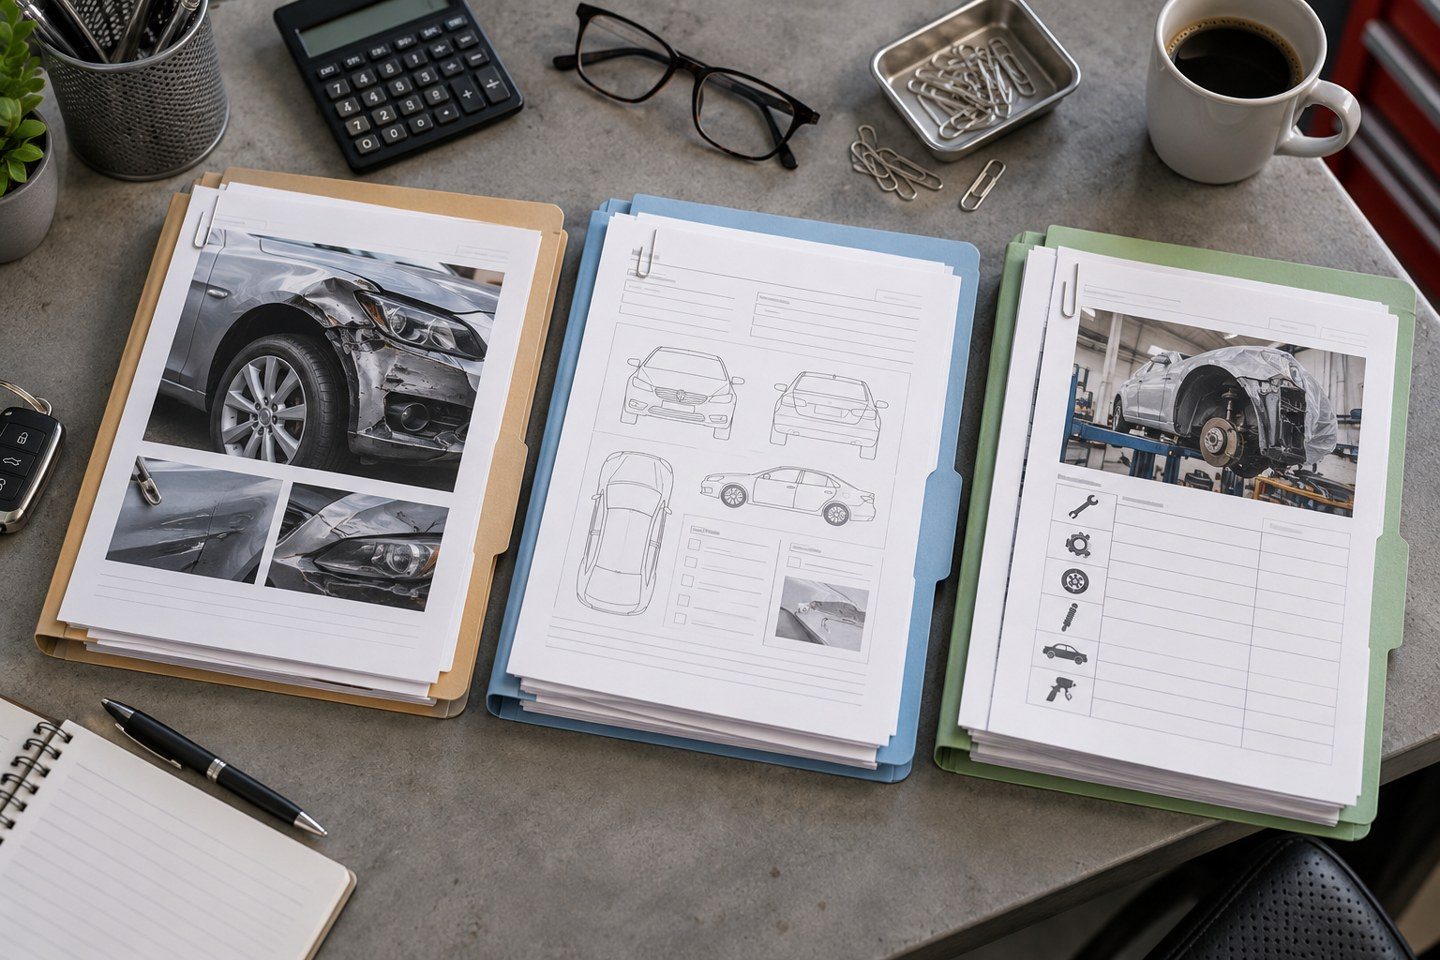
Ilustracje w artykule mają charakter poglądowy. Dodatkowe ujęcie: uporządkowana dokumentacja szkody samochodowej.
Te dwie rzeczy łatwo pomylić, zwłaszcza gdy wszystko odbywa się przez telefon i kilka wiadomości. Ubezpieczyciel może wydać decyzję, wypłacić pieniądze, zaproponować dodatkową kwotę albo przedstawić porozumienie kończące spór. Każdy z tych kroków wymaga przeczytania dokumentów. Najważniejsze pytanie nie brzmi więc wyłącznie „ile dostałem?”, lecz również „na jakiej podstawie i na co się zgodziłem?”.
Przelew z decyzji nie jest tym samym co ugoda
Kwota bezsporna to część świadczenia uznana przez ubezpieczyciela. Jej wypłata nie musi oznaczać, że obie strony zgadzają się z ostateczną wartością szkody. Rzecznik Finansowy wyraźnie rozróżnia przyjęcie tej kwoty od zawarcia ugody w opracowaniu o terminach likwidacji szkód. Zawarcie porozumienia może natomiast utrudnić lub wyłączyć dalsze dochodzenie roszczeń objętych jego zakresem.
Dlatego po wpływie pieniędzy zachowaj decyzję i kalkulację, na których oparto przelew. Sam opis operacji bankowej bywa zbyt krótki, by odtworzyć sens wypłaty. Jeśli pojawiały się kolejne korekty, zbierz wszystkie wersje dokumentów. Ważne jest, czy dodatkowa suma wynikała z ponownej oceny szkody, czy była oferowana w zamian za zakończenie sporu.
Nie trzeba odsyłać przyznanych pieniędzy tylko po to, żeby wyrazić niezadowolenie z wysokości odszkodowania. Jeśli uważasz je za niewystarczające, przedstaw uzasadnione zastrzeżenia. W korespondencji możesz zaznaczyć, że dotychczasowa wypłata nie zaspokaja w całości zgłaszanego roszczenia. Taki zapis porządkuje stanowisko, ale nie zastąpi analizy umowy, jeśli wcześniej zawarto już ugodę.
Skąd wiedzieć, że propozycja dotyczy zakończenia sporu
Nie opieraj oceny na samym słowie „dopłata”. Może ono oznaczać zwykłe podwyższenie świadczenia po dodatkowych oględzinach, ale może też towarzyszyć propozycji ugodowej. Poproś o pełną treść warunków i sprawdź, czego oczekuje druga strona. Szczególną uwagę zwróć na zakres rozliczenia oraz oświadczenia o wyczerpaniu albo zrzeczeniu się dalszych roszczeń.
Dokument zatytułowany „porozumienie” może mieć większe znaczenie niż wiadomość z nagłówkiem „decyzja”. Z kolei sama nazwa pisma nie rozstrzyga całej sprawy. Liczy się jego treść, okoliczności i sposób złożenia oświadczeń. Gdy nie rozumiesz, czy akceptacja przycisku lub odpowiedź na wiadomość oznacza zgodę na określone warunki, wyjaśnij to przed wykonaniem czynności.
Nie zakładaj również, że bez odręcznego podpisu żadna zgoda nie ma znaczenia. Przy rozmowie telefonicznej lub komunikacji elektronicznej trzeba zbadać konkretny przebieg zawierania porozumienia. Jeśli rozmowa już się odbyła, zapisz jej datę i poproś o dokumentację, a w razie potrzeby nagranie. Oceny skuteczności ugody nie da się przeprowadzić na podstawie jednego zdania zapamiętanego z telefonu.
Przed akceptacją sprawdź samochód, nie tylko kwotę
Oferta dodatkowego tysiąca złotych może brzmieć dobrze, dopóki nie wiesz, czy naprawa wymaga jeszcze wymiany uszkodzonego uchwytu, lampy lub elementu pod osłoną. Bez ustalenia zakresu trudno ocenić, co właściwie kończysz. Przy uszkodzeniach mogących sięgać pod poszycie warto najpierw wyjaśnić potrzebę dalszych oględzin, zamiast podejmować decyzję wyłącznie na podstawie widocznej rysy.
Przykładowo tylny zderzak może wyglądać na nadający się do lakierowania, ale po jego zdjęciu okazuje się, że mocowania wymagają dodatkowej pracy. To nie jest pewny scenariusz przy każdej stłuczce. Jest jednak powód, by przed ostatecznym porozumieniem zapytać warsztat, czy wstępne oględziny wystarczają. Więcej o takim zakresie piszemy w tekście o naprawie auta po uderzeniu w tył.
Oddziel też uszkodzenia sprzed kolizji od następstw zgłaszanego zdarzenia. Przy ocenie propozycji nie należy doliczać przypadkowej renowacji całego elementu tylko dlatego, że samochód trafi do lakiernika. Porównuj zakres rzeczywiście związany ze szkodą. Wtedy rozmowa o brakującej kwocie opiera się na naprawie, którą trzeba wykonać, a nie na ogólnych oczekiwaniach wobec wyglądu auta.
Porównuj łączną wypłatę z zakresem rozliczenia
Wyobraź sobie sytuację: pierwsza wypłata wynosi 5 000 zł, a kolejna propozycja mówi o 1 500 zł. Najpierw ustal, czy jest to dodatkowe 1 500 zł, czy dokument posługuje się łączną kwotą rozliczenia w innym miejscu. Brzmi banalnie, ale w korespondencji łatwo mieszać kwotę dopłaty, całkowite odszkodowanie i sumę pozostającą do przelewu.
Następnie sprawdź, jakiego roszczenia dotyczy oferta. Naprawa pojazdu, koszty najmu i inne następstwa zdarzenia nie powinny być bezrefleksyjnie traktowane jako jedna pozycja. Jeżeli dokument używa szerokiego określenia wszystkich roszczeń ze zdarzenia, poproś o wyjaśnienie jego zakresu. To szczególnie ważne, gdy poza uszkodzeniem auta wystąpiły inne straty lub obrażenia.
Podane kwoty są jedynie przykładem sposobu czytania propozycji, nie oceną opłacalności konkretnej ugody. Bez dokumentacji nie można powiedzieć, że dana suma jest dobra albo zła. Potrzebne są przynajmniej ustalony zakres szkody, porównywalna kalkulacja i wiedza o tym, jakie prawa obejmuje porozumienie. Dopiero te informacje tworzą sensowny punkt odniesienia.
Co przygotować do oceny wypłaconego odszkodowania
Zbierz decyzję, pełny kosztorys, historię wypłat oraz korespondencję dotyczącą dodatkowych propozycji. Dołóż dokument, który podpisywałeś lub akceptowałeś elektronicznie. Jeśli nie jesteś pewien, co zostało zatwierdzone, nie zastępuj go własnym streszczeniem. Dwie podobnie brzmiące wiadomości mogą mieć zupełnie inne znaczenie dla dalszego dochodzenia pieniędzy.
Po stronie technicznej pomocne są zdjęcia po zdarzeniu, opis oględzin i wycena warsztatu. Jeśli samochód został już naprawiony, zachowaj dokumentację prac i dostępne rachunki. Nie odtwarzaj uszkodzeń na potrzeby zdjęć ani nie przedstawiaj późniejszych szkód jako pierwotnych. Rzetelna historia pozwala ocenić sprawę bez zgadywania, co wydarzyło się przed wypłatą, a co dopiero później.
Warto spisać krótką chronologię. Kiedy była kolizja, pierwsze oględziny, decyzja, przelew i rozmowa o zakończeniu sprawy? Taka lista oszczędza czas przy analizie i pomaga zauważyć brakujący dokument. Nie musisz znać fachowych nazw. Ważne, żeby oddzielić to, co rzeczywiście otrzymałeś na piśmie, od własnego rozumienia rozmowy.
Już zaakceptowałeś ugodę? Nie ukrywaj tego przy wycenie
Jeżeli zgłaszasz się po ocenę dopłaty, od razu pokaż zawarte porozumienie. Nie każda sprawa po ugodzie jest możliwa do dalszego prowadzenia, a jej podważenie nie sprowadza się do wysłania kolejnego kosztorysu. Konieczna może być indywidualna analiza prawna treści i okoliczności zawarcia. Nie ma uczciwej obietnicy, że każdy taki dokument da się „odkręcić”.
Nie zakładaj też automatycznie, że masz zawsze określoną liczbę dni na swobodne wycofanie zgody. Znaczenie ma rodzaj porozumienia, status osoby zawierającej je i sposób zawarcia. Uniwersalna odpowiedź bez sprawdzenia dokumentów może prowadzić do kolejnego błędu. Jeśli sprawa jest pilna, przekaż pełną korespondencję prawnikowi zamiast opierać decyzję na skróconym wpisie w internecie.
Rzecznik Finansowy przygotował osobną analizę ugód telefonicznych w ubezpieczeniach. To materiał pozwalający zrozumieć, dlaczego forma i okoliczności mają znaczenie. Nie zastępuje jednak oceny Twojej konkretnej rozmowy. Przy wycenie roszczenia komplet informacji jest znacznie ważniejszy niż zapewnienie, że „nic istotnego nie było podpisane”.
Po samej wypłacie: reklamacja, wycena dopłaty czy naprawa?
Gdy nie zawarto porozumienia zamykającego dany zakres, a kwota wydaje się zbyt niska, można rozpocząć od weryfikacji kalkulacji. Następnym krokiem może być reklamacja z opisem konkretnych rozbieżności. W naszym poradniku o odwołaniu od zaniżonego kosztorysu OC pokazujemy, jak uporządkować dokumenty i przedstawić żądanie bez ogólników.
Alternatywą do rozważenia jest dopłata do odszkodowania z OC w modelu odkupu roszczenia. Wtedy znaczenie ma nie tylko wycena szkody, ale także warunki sprzedaży prawa do dalszego dochodzenia należności. Otrzymana oferta nie jest obietnicą określonego wyniku sprawy przed sądem. To propozycja konkretnej transakcji, którą trzeba świadomie porównać z innymi możliwościami.
Jeśli Twoim celem jest przede wszystkim przywrócenie samochodu do właściwego stanu, zapytaj o naprawę bezgotówkową z OC lub AC. Poinformuj o wcześniejszej wypłacie, aby ustalić jej rozliczenie. Dodatkowe prace spoza szkody można osobno wycenić jako prywatne naprawy blacharsko-lakiernicze. Nie zakładaj podwójnego finansowania tych samych kosztów.
Trzy podobne wiadomości, trzy różne pytania
W pierwszej wiadomości ubezpieczyciel informuje o przelewie wynikającym z wydanej decyzji. Tutaj sprawdzasz przede wszystkim kalkulację i wysokość uznanego świadczenia. W drugiej prosi o dosłanie zdjęć przed ponowną wyceną. To etap zbierania materiału; nie należy traktować go ani jako przyznania dodatkowej kwoty, ani jako dowodu, że cała sprawa została ostatecznie zakończona.
Trzecia wiadomość zawiera propozycję dodatkowej zapłaty pod warunkiem akceptacji porozumienia. W tej sytuacji oprócz rachunku czytasz warunki zgody. Podobne sformułowanie „możemy dopłacić” prowadzi więc do różnych działań. Nie warto odpowiadać jednym słowem tylko dlatego, że poprzednie wiadomości od tego samego nadawcy dotyczyły zwykłych czynności organizacyjnych.
Jeśli sprawą zajmuje się kilka osób z rodziny, ustalcie, kto prowadzi korespondencję. Przekazanie komuś zdjęć auta nie oznacza automatycznie, że zna wszystkie Twoje ustalenia z ubezpieczycielem. Wspólny folder z decyzjami i krótką chronologią ogranicza ryzyko, że jedna osoba negocjuje dopłatę, a druga akceptuje dokument bez wiedzy o trwającej analizie.
Przy rozmowie telefonicznej możesz poprosić o przesłanie propozycji do spokojnego przeczytania. Zapisz pytania, których nie wyjaśniono. Oceniaj treść otrzymanego dokumentu, a nie wyłącznie ton rozmowy czy zapewnienie, że to standardowa procedura. Standardowy formularz również może wywoływać istotne skutki w Twojej konkretnej sprawie.
Spokojna decyzja przed kolejnym kliknięciem
Przy kolejnej propozycji poproś o trzy jasne informacje: ile jeszcze otrzymasz, co dokładnie zostanie rozliczone i jakich dalszych żądań dotyczy akceptacja. Porównaj dokument z rzeczywistym zakresem szkody. Jeżeli czegoś brakuje, wyjaśnij to przed zgodą. Dodatkowa kwota może być rozsądnym zakończeniem sprawy, ale jej ocena wymaga wiedzy, a nie presji szybkiej odpowiedzi.
W IGNIS CNP przy ul. Półłanki 84 w Krakowie możesz zacząć od przedstawienia kosztorysu i decyzji. Skorzystaj z kontaktu z IGNIS CNP i zaznacz, czy była tylko wypłata, czy również ugoda lub cesja. Ta informacja pozwala od razu skierować rozmowę na właściwe tory i nie obiecywać dopłaty, zanim wiadomo, czy roszczenie nadal przysługuje w rozpatrywanym zakresie.