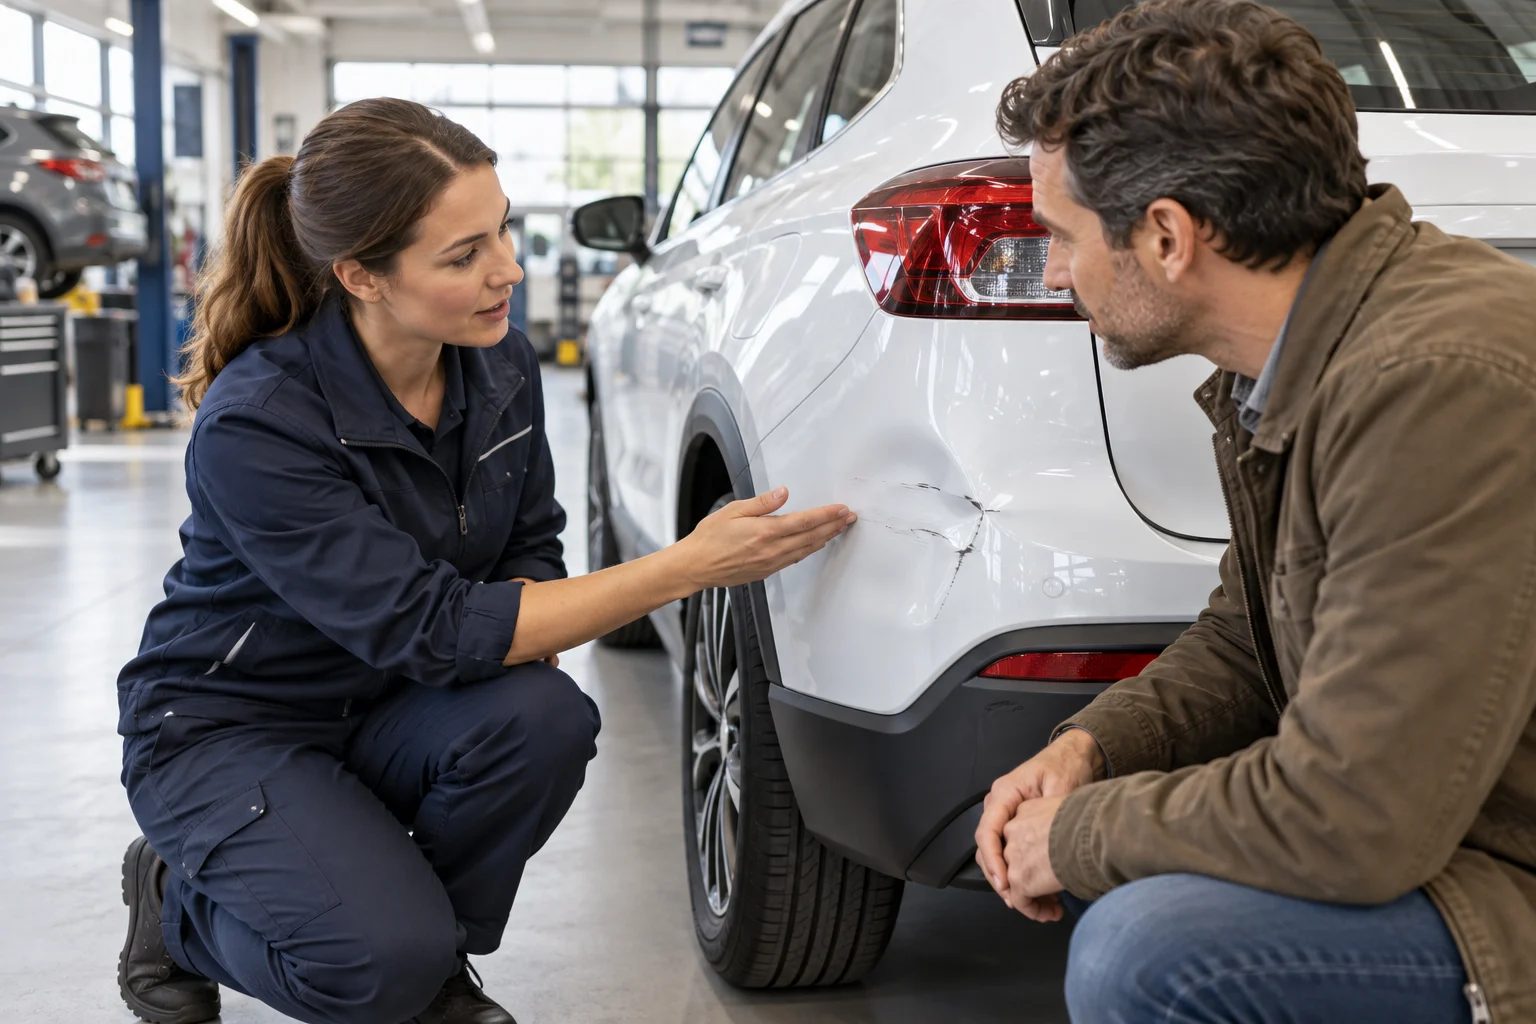
Po zgłoszeniu szkody konsultant proponuje serwis, organizację oględzin i naprawę w sieci współpracującej z ubezpieczycielem. To może być wygodna oferta. Właściciel ma jednak często własny warsztat albo chce oddać samochód do lakiernika, którego pracę już zna. Czy musi zgodzić się na wskazane miejsce? Najpierw trzeba ustalić, czy naprawa dotyczy OC sprawcy, własnego AC, czy auta objętego dodatkowo wymaganiami leasingodawcy.
Te trzy sytuacje nie są zamienne. Przy szkodzie z OC sama rekomendacja warsztatu nie oznacza automatycznego obowiązku skorzystania z niego. Przy AC wybór miejsca i sposób wyliczenia kosztów mogą zależeć od wariantu umowy. W leasingu dochodzą ustalenia z właścicielem pojazdu. Przed umówieniem terminu warto więc zadać kilka konkretnych pytań, zamiast kierować się samą nazwą „naprawa bezgotówkowa”.
Naprawa z OC sprawcy: wybór warsztatu i rozliczenie kosztów
Poszkodowany co do zasady może wybrać warsztat, w którym chce przywrócić samochód do stanu sprzed zdarzenia. Nie oznacza to jednak, że ubezpieczyciel bez sprawdzenia zaakceptuje dowolną kwotę i każdą pozycję rachunku. Znaczenie mają zakres szkody oraz celowość i ekonomiczne uzasadnienie kosztów naprawy.
Rzecznik Finansowy omawia zasady ustalania takich kosztów w publikacji o odszkodowaniach z OC komunikacyjnego. Dla osoby organizującej naprawę praktyczny wniosek jest prosty: wybór serwisu i uzgodnienie finansowania to dwa powiązane, ale odrębne tematy. Warto dopilnować obu, zanim samochód zostanie rozebrany.
Jeżeli ubezpieczyciel proponuje konkretną naprawę w swojej sieci, poproś o jej rzeczywiste warunki. Jaki jest zakres, termin, rodzaj części i sposób usunięcia wszystkich uszkodzeń? Samo hasło o tańszym warsztacie nie daje pełnego obrazu. Tak samo samodzielnie wybrany serwis powinien przedstawić czytelne zlecenie i zasady postępowania w razie rozbieżności kosztorysowych.
AC: najpierw sprawdź wariant polisy
Autocasco jest umową dobrowolną, dlatego duże znaczenie mają polisa i przypisane do niej ogólne warunki ubezpieczenia. Wariant serwisowy, kosztorysowy czy partnerski może inaczej określać części, stawki i sposób rozliczenia. Nazwy nie są wystarczająco uniwersalne, żeby wyciągać wnioski wyłącznie na podstawie jednego słowa użytego przez sprzedawcę polisy.
Przykładowo PZU opisuje kilka wariantów AC, z różnymi zasadami naprawy i doboru części. To przykład, dlaczego przed wyborem warsztatu trzeba sprawdzić własne dokumenty. Warunków jednego produktu nie należy traktować jako reguły obowiązującej we wszystkich towarzystwach ani we wszystkich rocznikach tej samej polisy.
Zapytaj ubezpieczyciela, jak zostanie rozliczona naprawa w wybranym przez Ciebie serwisie. Czy konieczna jest wcześniejsza akceptacja kosztorysu? Czy występuje udział własny? Co zmienia naprawa poza wskazaną siecią? Poproś o wskazanie odpowiednich postanowień umowy. Takie informacje są znacznie bardziej przydatne niż ogólne zapewnienie, że „z AC będzie zrobione”.
Warsztat partnerski, ASO i serwis niezależny
Określenia te opisują różne relacje. ASO jest autoryzowane przez producenta samochodu. Warsztat partnerski współpracuje z określonym ubezpieczycielem lub inną organizacją. Serwis niezależny może wykonywać naprawy prywatne i ubezpieczeniowe bez przynależności do danej sieci. Te kategorie nie mówią same w sobie, jak będzie przebiegać konkretna naprawa.
Warto sprawdzić, kto wykonuje blacharkę, lakierowanie i ewentualne prace diagnostyczne. Przy nowoczesnym aucie w naprawie mogą uczestniczyć dodatkowe podmioty, na przykład wykonujące wymagane czynności przy systemach wspomagania kierowcy. Ważna jest odpowiedzialność za organizację całości oraz informacja, jakie prace faktycznie są potrzebne w danym modelu i zakresie szkody.
Nie zakładaj także, że umieszczenie na stronie warsztatu logotypu towarzystwa wyjaśnia warunki każdej naprawy. Dopytaj o swoją sprawę. Czy warsztat przyjmie rozliczenie bezpośrednie, jakie dokumenty są wymagane i kto zatwierdza dodatkowy zakres? To da Ci więcej niż sama lista rozpoznawalnych marek ubezpieczeniowych.
Co podpisujesz, oddając auto do naprawy bezgotówkowej?
Dokumenty mogą obejmować zlecenie naprawy, upoważnienie do kontaktu z ubezpieczycielem, upoważnienie do odbioru świadczenia lub umowę cesji. Nie są one tym samym. Przeczytaj, do czego uprawniają warsztat i jakie obowiązki pozostawiają po Twojej stronie. Jeżeli zapis jest niejasny, poproś o wyjaśnienie przed podpisaniem.
Szczególną uwagę zwróć na sposób rozliczenia kwot nieuznanych przez ubezpieczyciela. Czy warsztat najpierw uzgadnia zakres? Czy potrzebuje Twojej zgody na prace dodatkowe? Kiedy i z jakiego powodu może wystawić Ci rachunek? Nie chodzi o zakładanie konfliktu, tylko o świadome zlecenie usługi za określonych warunkach.
Sprawdź także zasady rezygnacji, postoju i rozpoczętego już demontażu, jeśli dokument je reguluje. Zmiana warsztatu po wykonaniu części czynności wygląda inaczej niż wybór serwisu przed przyjęciem auta. Dlatego decyzję najlepiej podjąć, gdy znasz plan pracy i podstawy rozliczenia, a nie dopiero po dostarczeniu rozebranego samochodu do kolejnego miejsca.
Czy można połączyć szkodę z prywatnym lakierowaniem?
Można zapytać o wykonanie dodatkowej usługi podczas tego samego pobytu auta. Przykładowo kolizja dotyczy zderzaka, a właściciel chce przy okazji odnowić maskę po starych odpryskach. To jednak dwa zakresy finansowania. Wcześniejsze uszkodzenia nie powinny być dopisywane do nowej szkody tylko dlatego, że samochód już stoi w kabinie lakierniczej.
Ustal osobno cenę prac prywatnych i ich wpływ na termin. Zapytaj, czy konieczny będzie dodatkowy demontaż, jak zostaną opisane dokumenty i czy wykonanie tego zakresu wydłuży pobyt auta. Dotyczy to również drobnych poprawek, które w rozmowie brzmią jak „przy okazji”, a w rzeczywistości wymagają osobnego przygotowania.
Zakres lakiernictwa na zlecenie prywatne warto ustalić tak samo konkretnie jak naprawę ubezpieczeniową. Dzięki temu przy odbiorze wiadomo, które pozycje rozlicza towarzystwo, a za które płaci właściciel. Unikasz też nieporozumień związanych z oczekiwaniem usunięcia wszystkich defektów na sąsiadujących częściach.
Sześć pytań przed wyborem serwisu
Najpierw zapytaj o oględziny i porównanie uszkodzeń z kosztorysem. Następnie o sposób rozliczenia, rodzaj części i dokumentowanie dodatkowego zakresu. Osobnej rozmowy wymagają termin oraz ewentualny samochód zastępczy. W praktyce przydaje się krótka lista:
Które prace są już uzgodnione z ubezpieczycielem, a które dopiero będą zgłaszane?
Kto skontaktuje się ze mną po ujawnieniu dodatkowych uszkodzeń?
Czy i w jakiej sytuacji poniosę część kosztów naprawy?
Jakie części oraz czynności technologiczne przewidziano w zleceniu?
Co może zmienić termin odbioru samochodu?
Jakie dokumenty otrzymam po zakończeniu prac?
Nie potrzebujesz od razu technicznej wiedzy o każdym podzespole. Potrzebujesz odpowiedzi zrozumiałych na tyle, żeby wiedzieć, co zlecasz. Jeżeli słyszysz wyłącznie „wszystko załatwimy”, poproś o doprecyzowanie finansowania i zakresu. Dobry początek naprawy to także jasne ustalenia organizacyjne.
Co z terminem i autem zastępczym?
Sam termin przyjęcia samochodu nie jest terminem rozpoczęcia lakierowania ani datą wydania. Może być potrzebna weryfikacja kosztorysu, zamówienie części lub dodatkowe oględziny. Poproś o rozróżnienie tych etapów. Jeżeli auto jest jezdne i bezpieczne, ustal, czy musi zostać od razu, czy najpierw można przygotować formalności i dostępność części.
Z samochodem zastępczym również warto sprawdzić szczegóły. Kto jest wynajmującym, jakie są warunki umowy i zasady rozliczenia okresu najmu? Czy obowiązuje limit kilometrów, kaucja albo udział własny w szkodzie auta zastępczego? Samo użycie określenia „z OC” nie zastępuje odpowiedzi na te pytania.
Jeżeli termin ulega zmianie, przydatna jest informacja o przyczynie i dalszym planie, a nie tylko nowa data bez wyjaśnienia. Powiązany poradnik o samochodzie zastępczym z OC sprawcy pomoże przygotować się do tej części organizacji naprawy.
Czy można zmienić warsztat po pierwszych oględzinach?
Samo wykonanie oględzin nie oznacza tego samego co zlecenie pełnej naprawy. Przed zmianą miejsca sprawdź jednak, jakie dokumenty już podpisałeś i jakie czynności wykonano. Jeśli serwis rozpoczął demontaż, zamówił części albo zawarto umowę najmu auta zastępczego, trzeba ustalić dalsze rozliczenie i organizację transportu. Nie zakładaj, że wcześniejsze zobowiązania znikają po wskazaniu innego adresu.
Nowemu warsztatowi przekaż aktualny kosztorys, dokumentację oględzin i informację o wcześniejszych uzgodnieniach. Jeżeli potrzebne jest nowe upoważnienie albo zmiana danych odbiorcy płatności, dopilnuj tego przed rozpoczęciem prac. W AC oraz leasingu dodatkowo sprawdź, czy zmiana serwisu pozostaje zgodna z warunkami umowy. Najłatwiej uporządkować wszystko, zanim auto trafi na kolejne stanowisko i zostanie ponownie rozebrane.
Gwarancja jakości nie kończy się na kolorze
Podczas wyboru warsztatu zapytaj o dokumentowanie i odbiór prac także wtedy, gdy uszkodzenie wydaje się wyłącznie kosmetyczne. Wymiana lub demontaż elementu może wymagać sprawdzenia mocowań, wyposażenia i zabezpieczeń. Ustal, jakie potwierdzenia otrzymasz oraz komu zgłaszać ewentualną uwagę po odebraniu auta. To bardziej konkretne niż samo zapewnienie o wysokim standardzie.
Dobrze, gdy odpowiedzialność za obsługę zgłoszenia jest jasna nawet wtedy, gdy część czynności wykonuje podwykonawca. Nie powinieneś sam ustalać po naprawie, który z kilku podmiotów zajmował się danym fragmentem samochodu. Zapisany zakres i osoba kontaktowa ułatwiają dalszą współpracę. Przy porównywaniu ofert uwzględnij więc również organizację odbioru oraz możliwość wyjaśnienia wątpliwości, a nie wyłącznie najbliższy wolny termin.
Wybór warsztatu w Krakowie
Jeżeli rozważasz IGNIS CNP przy ul. Półłanki 84, zacznij od przekazania podstawowych informacji o samochodzie, uszkodzeniu i rodzaju ubezpieczenia. Do oceny przydadzą się zdjęcia, numer szkody i kosztorys, jeśli został już sporządzony. Przy AC przygotuj także informację o wariancie polisy. Nie trzeba czekać, aż samodzielnie rozwiążesz każdą formalność.
Na stronie napraw bezgotówkowych w Krakowie znajdziesz opis usługi, a przez kontakt możesz ustalić oględziny. W samochodzie leasingowanym warto dodatkowo sprawdzić wymagania właściciela pojazdu przed naprawą.
Najważniejsze, żeby decyzja o serwisie była oparta na konkretnym zakresie, zasadach rozliczenia i organizacji pracy. Możesz skorzystać z propozycji ubezpieczyciela albo sprawdzić inne miejsce. W obu przypadkach powinieneś wiedzieć, kto naprawia auto, jakie czynności wykona i co wydarzy się, jeśli rzeczywista szkoda okaże się większa od pierwszej wyceny.
Powiązane poradniki, źródła i kontakt
Rzecznik Finansowy: koszty naprawy z OC
PZU: warianty ubezpieczenia AC