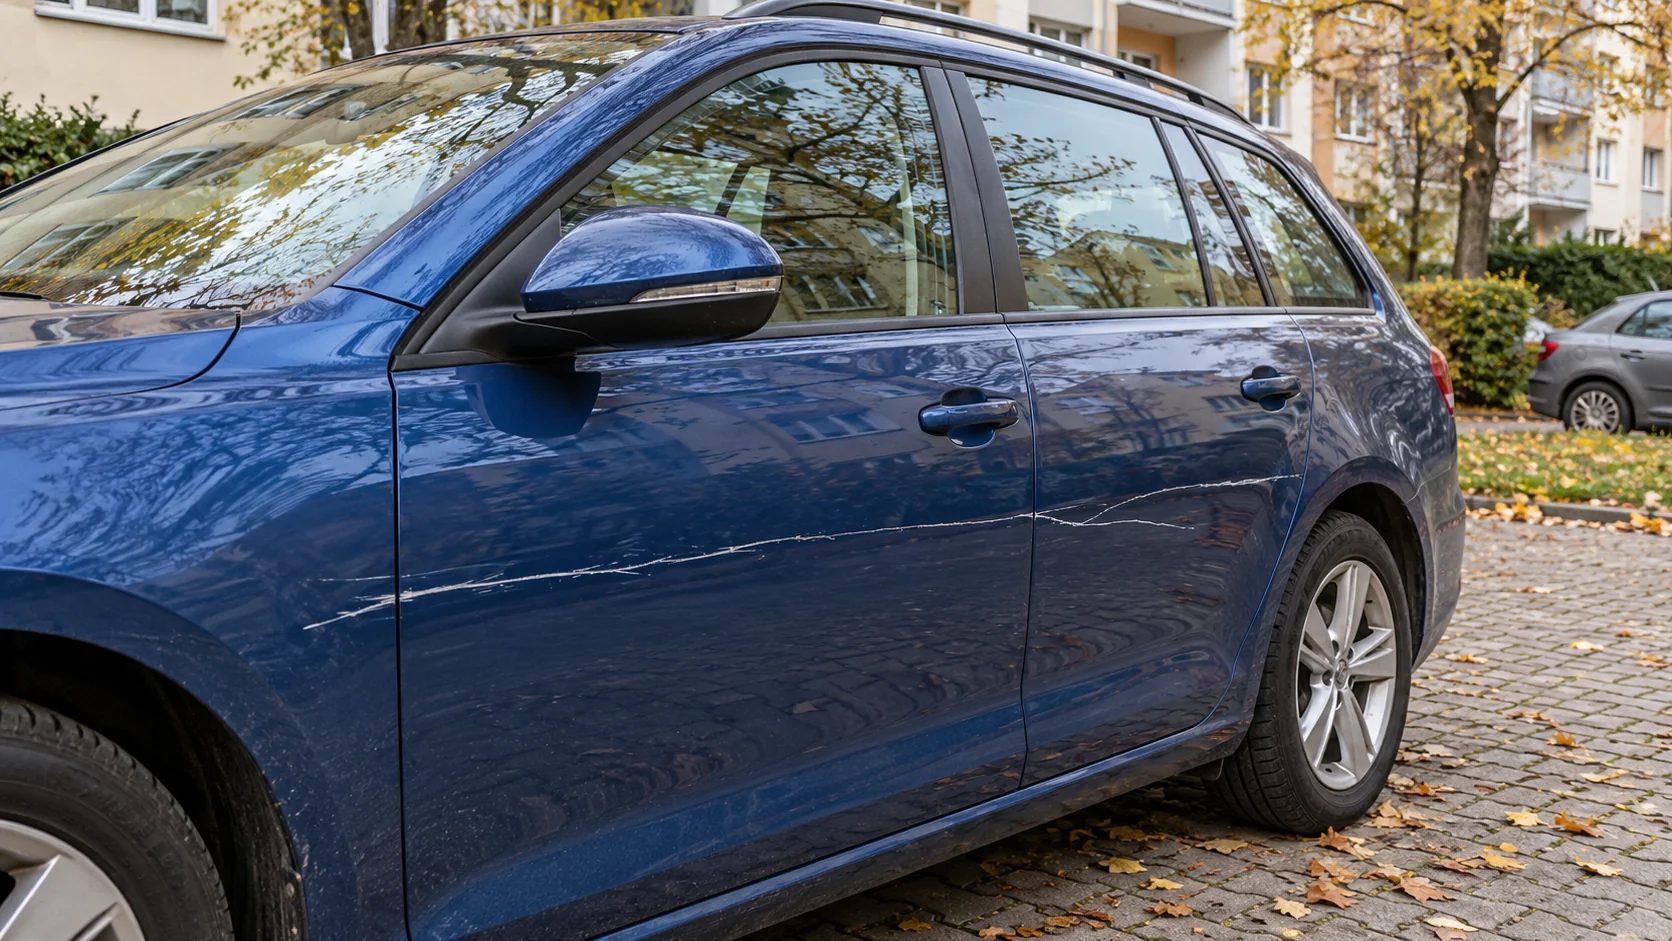
Wieczorem auto wyglądało normalnie. Rano przez drzwi biegnie długa rysa, na błotniku jest kolejna, a pod klamką widać odprysk. Najpierw pojawia się złość, później pytanie: czy naprawiać to z AC, czy zapłacić samemu? Przy celowym uszkodzeniu samochodu odpowiedź zależy od polisy i rzeczywistego zakresu prac. Zanim jednak zaczniesz porównywać koszty, trzeba dobrze udokumentować szkodę.
Nie każda rysa znaleziona na parkingu jest wandalizmem. Jeśli nie widziałeś zdarzenia, opisz to, co zastałeś, zamiast dopowiadać przebieg. Dla warsztatu ważne będzie, jak głęboko sięga uszkodzenie. Dla ubezpieczyciela również to, kiedy i w jakich okolicznościach mogło powstać. Te dwie oceny spotykają się później w kosztorysie naprawy.
Porysowany samochód: co zrobić przed wizytą u lakiernika
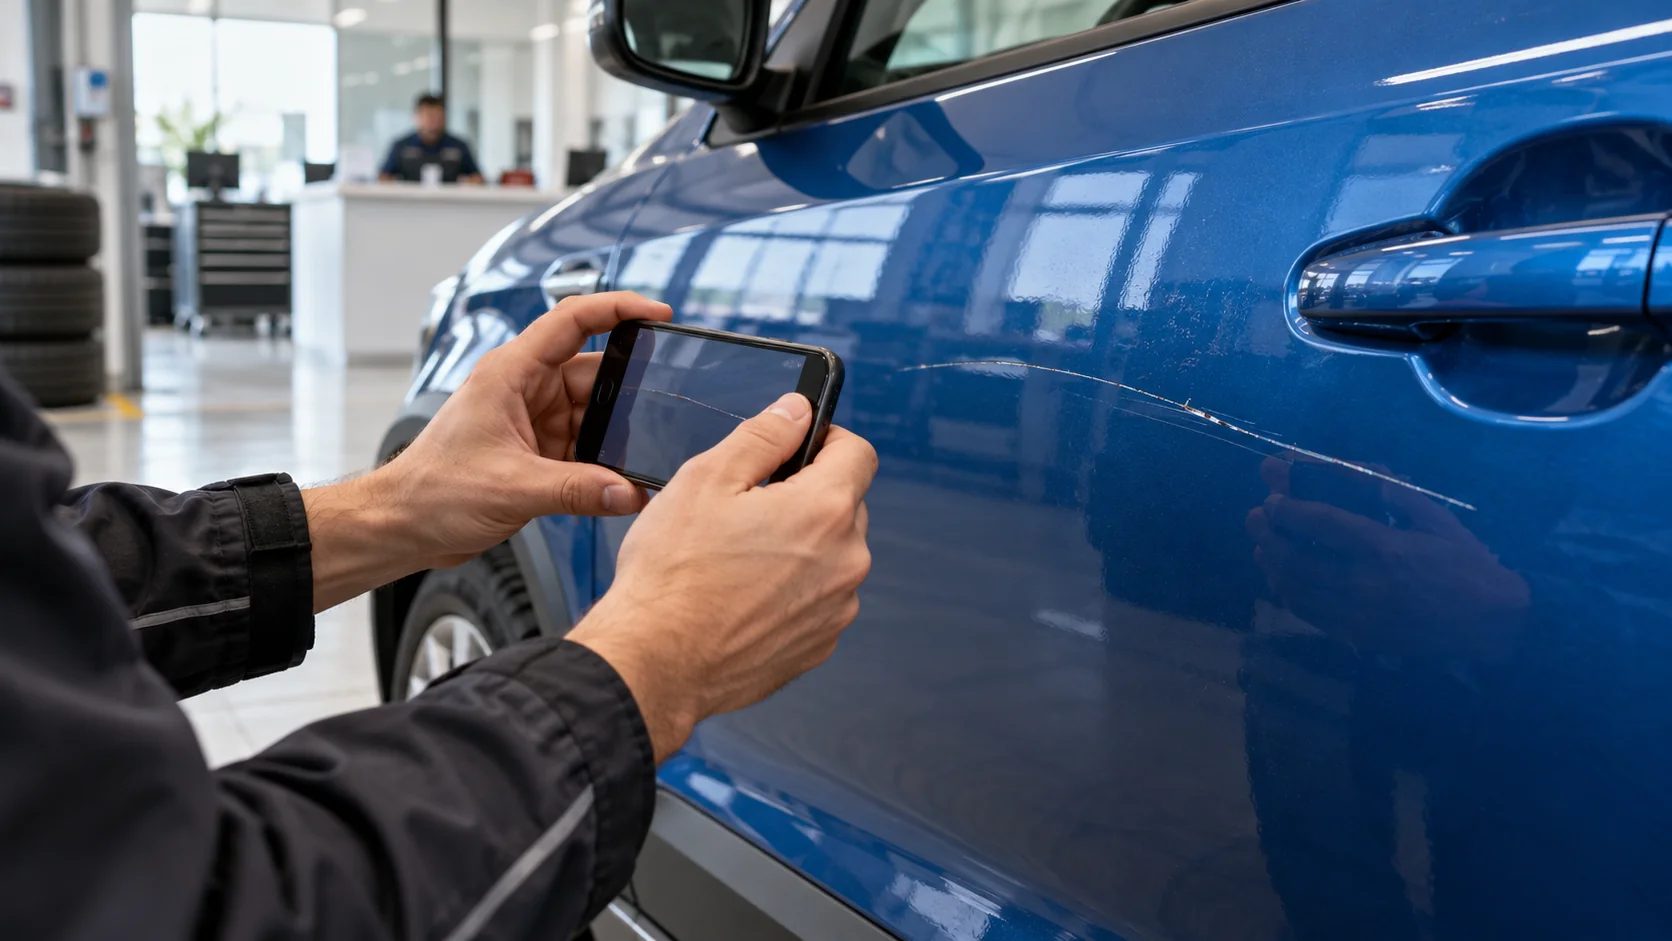
Zrób zdjęcia, zanim umyjesz auto, przetrzesz rysę albo spróbujesz użyć pasty polerskiej. Potrzebny jest ogólny widok samochodu, cały uszkodzony bok i kilka zbliżeń. Na samym zbliżeniu często trudno rozpoznać, czy fotografowane są przednie drzwi, tylne drzwi czy błotnik.
Obejdź samochód dookoła. Gdy pierwsza rysa przyciąga uwagę, łatwo przeoczyć uszkodzenie po drugiej stronie. Zapisz datę zauważenia szkody i moment, w którym ostatnio widziałeś auto bez uszkodzeń. Jeśli nie znasz dokładnej godziny zdarzenia, podaj przedział czasu. To uczciwsza i bardziej użyteczna informacja niż przypadkowo wybrana godzina.
Sprawdź, czy miejsce obejmuje monitoring. Możesz poprosić administratora parkingu lub budynku o zabezpieczenie materiału dla właściwych służb. Nie zakładaj, że nagranie będzie przechowywane długo albo że otrzymasz je od ręki. Przy podejrzeniu celowego uszkodzenia zgłoś sprawę policji i sprawdź wymagania swojej polisy dotyczące zawiadomienia oraz dokumentów.
Jeśli uszkodzenie nie ogranicza się do lakieru, bezpieczeństwo ma pierwszeństwo. Rozbite szkło, naruszone lusterko czy przecięta opona wymagają innego postępowania niż kosmetyczna rysa. Udokumentuj stan auta i uzgodnij sposób zabezpieczenia. Nie jedź niesprawnym samochodem tylko po to, żeby dostarczyć go na oględziny.
Ilustracja poglądowa: dokumentowanie rysy na drzwiach przed naprawą.
Czy autocasco obejmuje wandalizm?
AC może obejmować uszkodzenia spowodowane przez osoby trzecie, ale trzeba sprawdzić konkretną umowę. Zakres pełnego autocasco i ograniczonego pakietu nie musi być taki sam. Sama obecność skrótu „AC” przy polisie nie daje odpowiedzi na każde zdarzenie. Liczą się warunki obowiązujące przy zawieraniu tej umowy, wraz z wybranym wariantem.
Poszukaj zapisów o uszkodzeniu pojazdu, działaniu osób trzecich, wandalizmie, wyłączeniach oraz obowiązkach po szkodzie. Jeżeli nie masz dokumentów pod ręką, poproś ubezpieczyciela lub agenta o właściwą wersję OWU. Przypadkowy dokument znaleziony w wyszukiwarce może dotyczyć innego roku lub produktu.
Nie czekaj ze zgłoszeniem, aż znajdziesz dogodny termin lakierowania. Terminy i obowiązki zgłoszeniowe mogą różnić się zależnie od zdarzenia. Ubezpieczyciel powinien wskazać, jakie dokumenty są potrzebne i czy przed rozpoczęciem prac chce przeprowadzić oględziny. Przykładowe zasady ochrony i dostęp do dokumentów opisuje PZU na stronie ubezpieczenia AC; przy własnej szkodzie zawsze sprawdź swoją polisę.
Jeżeli naprawa może być objęta ubezpieczeniem, warto od razu ustalić możliwość bezgotówkowej naprawy z AC w IGNIS CNP. Dzięki temu rozmowa o technologii lakierowania i rozmowa o rozliczeniu dotyczą tego samego zakresu prac.
Wandalizm a szkoda z OC: nie myl sposobu uszkodzenia
Otarcie przez inne auto i celowe porysowanie kluczem mogą wyglądać dla właściciela podobnie: lakier jest zniszczony i trzeba go naprawić. To jednak różne sytuacje. Nie należy automatycznie traktować celowego działania przechodnia jak szkody komunikacyjnej z OC pojazdu.
Jeżeli drugi kierowca zahaczył samochodem o Twoje drzwi, sprawa może dotyczyć OC sprawcy. Jeśli ktoś uszkodził je pieszo, samo ustalenie jego nazwiska nie zmienia zdarzenia w kolizję drogową. Ewentualne roszczenia wobec tej osoby to osobna kwestia. Warsztat może ocenić naprawę, ale nie powinien obiecywać określonego źródła odszkodowania bez znajomości okoliczności.
Przy zgłoszeniu trzymaj się faktów. Zdjęcia, nagranie, zeznania świadka i potwierdzenie zawiadomienia są bardziej przydatne niż stanowczy opis oparty wyłącznie na przypuszczeniu. Jeśli nowe informacje pojawią się później, przekaż je ubezpieczycielowi.
Dlaczego długa rysa nie zawsze nadaje się do polerowania
Jasny ślad na ciemnym samochodzie potrafi wyglądać groźnie, choć czasem część zabrudzenia znajduje się na powierzchni. Bywa też odwrotnie: cienka, niepozorna linia przecina warstwę koloru i odsłania podłoże. Zdjęcie z telefonu nie zawsze pozwala odróżnić te sytuacje.
Polerowanie wyrównuje istniejącą powłokę. Nie odtwarza brakującego koloru i nie wypełnia ubytku aż do blachy. Przy głębokiej rysie dalsze ścieranie lakieru może tylko powiększyć problem. Domowe próby warto więc odłożyć do czasu oględzin, szczególnie gdy szkoda ma być zgłaszana z ubezpieczenia.
Lakiernik ocenia głębokość, przebieg rysy, stan wcześniejszych warstw i krawędzie elementu. Jeżeli uszkodzenie dochodzi do metalowego podłoża, trzeba uwzględnić jego prawidłowe przygotowanie i zabezpieczenie. Nie wystarczy nadać powierzchni podobny kolor. Różnicę między korektą a odtworzeniem powłoki opisaliśmy także we wpisie o głębokich rysach: lakierowaniu i polerowaniu.
Jedna kreska przez trzy elementy to nie jedna mała zaprawka
Rysa może zacząć się na przednim błotniku, przejść przez drzwi i skończyć na tylnym elemencie. Dla właściciela to jeden ślad. W warsztacie trzeba jednak przygotować kilka odrębnych powierzchni, często zdemontować różne listwy lub klamki i ustalić sposób odtworzenia koloru.
Dlatego sama długość kreski nie jest dobrym przelicznikiem ceny. Znaczenie mają liczba elementów, położenie uszkodzenia, rodzaj lakieru i to, czy podłoże jest stabilne. W przypadku trudnego koloru potrzebna może być próba natryskowa i odpowiednio zaplanowane przejście koloru. Nie każde uszkodzenie wymaga identycznej technologii.
Przy oględzinach zapytaj, które elementy mają być naprawiane, a które ewentualnie cieniowane. W kosztorysie powinno być to czytelne. Jeżeli jednocześnie chcesz usunąć starszy odprysk lub wgniecenie niezwiązane ze zdarzeniem, ustal osobny zakres. Nie należy przedstawiać wcześniejszych uszkodzeń jako części nowej szkody.
Czy naprawa bezgotówkowa oznacza brak dopłaty?
Nie zawsze. Bezgotówkowy sposób rozliczenia opisuje przepływ płatności, ale nie rozszerza ochrony zapisanej w polisie. Udział własny, ograniczenia wariantu lub inne uzgodnione warunki mogą pozostawić część kosztów po stronie właściciela. Dlatego przed rozpoczęciem prac warto poprosić o jasną informację, czy przewidywana jest dopłata i z czego wynika.
Przykład czysto rachunkowy: jeżeli zaakceptowany koszt wynosi 4000 zł, a zgodnie z daną umową od tej kwoty odejmowany jest udział własny 500 zł, pozostaje 3500 zł do rozliczenia przez ubezpieczyciela. To nie jest wycena lakierowania ani uniwersalny sposób liczenia świadczenia. Przykład pokazuje jedynie, dlaczego słowo „bezgotówkowo” nie musi oznaczać zera złotych po stronie klienta.
Osobno sprawdź możliwość wyboru warsztatu i zasady rozliczenia poza wskazaną siecią. Jeśli masz wątpliwości, poproś o wyjaśnienie na piśmie. Więcej o tej części umowy znajdziesz w artykule dotyczącym udziału własnego przy naprawie z AC.
Kiedy rozważyć naprawę prywatną
Przy pojedynczym drobnym uszkodzeniu sensownie jest poznać koszt naprawy i porównać go z warunkami polisy. W rachunku uwzględnij udział własny oraz możliwy wpływ szkody na przyszłą ofertę ubezpieczenia. Tego wpływu nie da się uczciwie przewidzieć jedną kwotą dla każdego kierowcy.
Nie odkładaj jednak zgłoszenia tylko dlatego, że czekasz na kilka wycen. Najpierw sprawdź obowiązujące terminy i uzgodnij z ubezpieczycielem dalsze postępowanie. Wycena warsztatu pomaga podjąć decyzję, lecz nie zastępuje warunków umowy.
W przypadku zlecenia prywatnego ustal dokładnie oczekiwany efekt. Drobna zaprawka zabezpieczająca ubytek, miejscowa naprawa i lakierowanie całego elementu mogą dawać różne rezultaty wizualne. W ofercie lakiernictwa samochodowego w Krakowie punktem wyjścia powinny być oględziny oraz dobór zakresu do uszkodzenia, a nie obietnica usunięcia każdej rysy tą samą metodą.
Dwa błędy, które komplikują ocenę porysowanego auta
Pierwszy to rozpoczęcie naprawy przed udokumentowaniem stanu. Właściciel chce szybko pozbyć się śladu i zamawia polerowanie, a dopiero potem zgłasza szkodę. Jeśli część rysy zniknęła, inne miejsca zostały przeszlifowane, a zdjęć wcześniej nie wykonano, odtworzenie pierwotnego zakresu jest trudniejsze. Dlatego kolejność ma znaczenie nawet wtedy, gdy planowane prace wydają się drobne.
Drugi błąd polega na wrzuceniu wszystkich śladów do jednego opisu. Na używanym samochodzie mogą być stare odpryski od kamieni, rysa przy klamce i nowe uszkodzenie drzwi. Warto pokazać je podczas oględzin, ale też powiedzieć, które zauważono teraz, a które były wcześniej. Brak pewności można uczciwie zaznaczyć. Nie trzeba wymyślać wspólnego zdarzenia dla każdego śladu na karoserii.
Przy odbiorze auta wróć do ustalonego zakresu. Obejrzyj naprawiane elementy w dziennym świetle, sprawdź okolice klamek, listew i uszczelek. Jeśli demontowano wyposażenie drzwi, sprawdź jego normalne działanie. Poproś również o zalecenia dotyczące mycia i pielęgnacji świeżej powłoki. Terminów nie należy zgadywać na podstawie porad dla innego systemu lakierniczego.
Zachowaj zdjęcia sprzed naprawy i dokumenty prac. Dzięki nim przy późniejszej sprzedaży można pokazać, że lakierowanie drzwi wynikało z rysy, a nie z rozległego uderzenia. Dla przyszłego kupującego konkretna dokumentacja jest czytelniejsza niż zapewnienie o „drobnej kosmetyce”, którego nie sposób już sprawdzić.
Jeśli po zakończeniu prac zauważysz coś niepokojącego, zgłoś to warsztatowi i pokaż miejsce na samochodzie. Fotografia pomaga rozpocząć rozmowę, lecz odbicia potrafią zmienić wygląd koloru. Oględziny w odpowiednim świetle pozwalają odróżnić rzeczywistą wadę od różnicy wynikającej z kąta patrzenia.
Jak przygotować auto do oględzin w IGNIS CNP
Przekaż zdjęcia, markę i model, informację o polisie oraz numer szkody, jeśli jest już nadany. Powiedz, czy sprawa została zgłoszona policji i czy ubezpieczyciel wykonał oględziny. Jeżeli samochód jest leasingowany, zaznacz to od razu, ponieważ mogą być potrzebne dodatkowe uzgodnienia.
Na spotkaniu pokaż wszystkie zauważone ślady. Warto mieć przy sobie fotografie wykonane bezpośrednio po odkryciu uszkodzeń, szczególnie gdy auto zostało później zabezpieczone. Ustal zakres, sposób rozliczenia i moment, w którym można rozpocząć naprawę.
Jeśli potrzebujesz naprawy po porysowaniu samochodu w Krakowie lub okolicy, umów oględziny w IGNIS CNP. Ocena lakieru i sprawdzenie zasad finansowania pozwolą wybrać rozwiązanie odpowiednie dla Twojego auta, bez zgadywania na podstawie jednego zdjęcia.