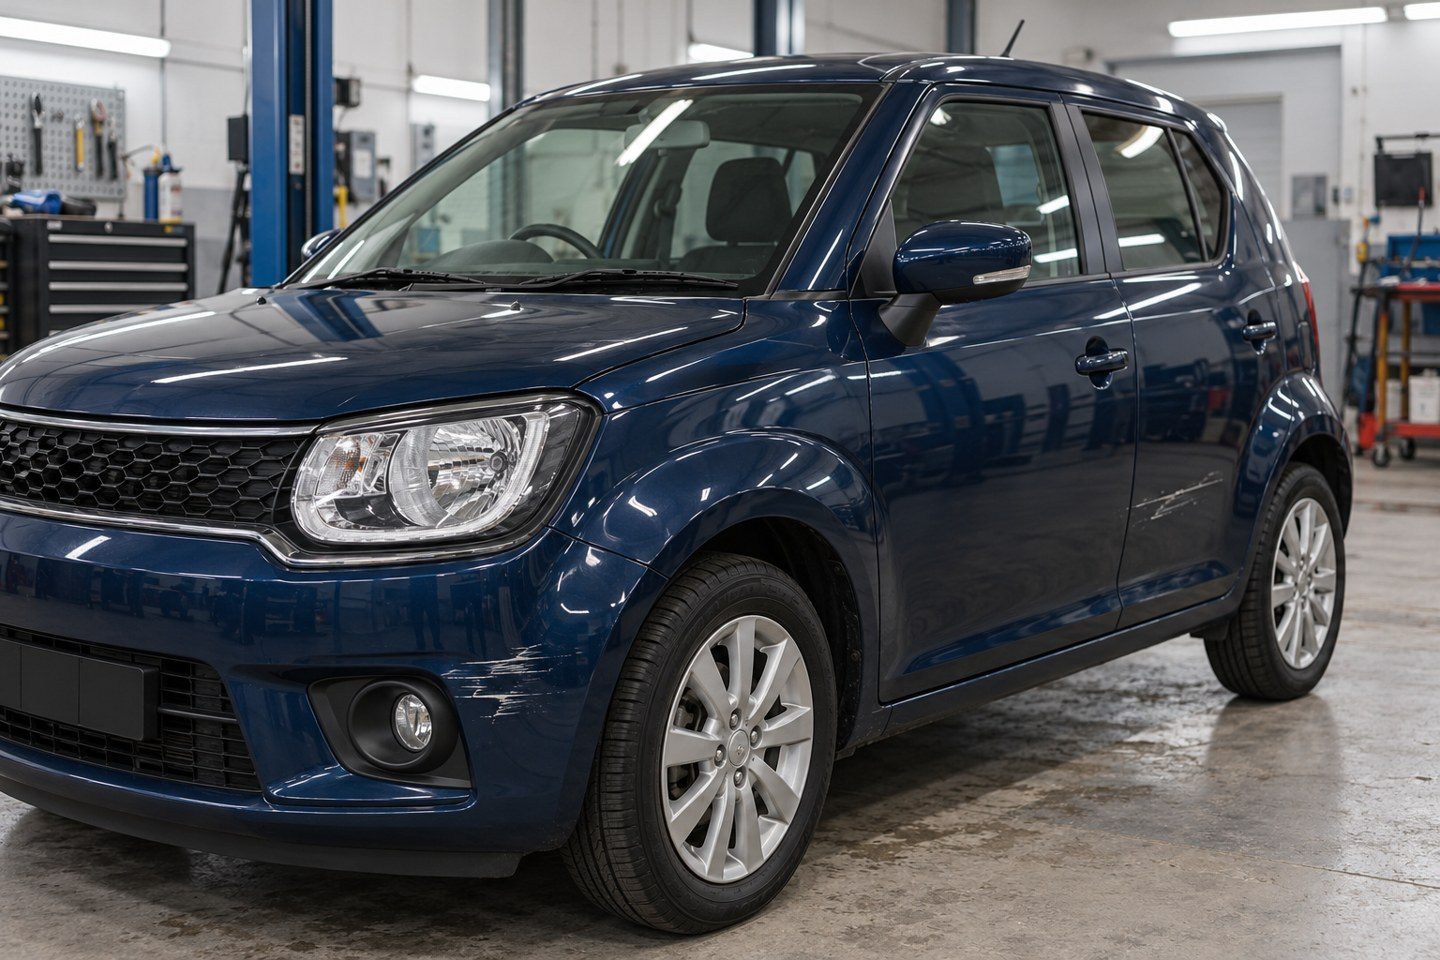
Ktoś otarł Twój samochód na parkingu. Zderzak nadaje się do naprawy z OC sprawcy, a na drzwiach od dawna jest rysa, którą odkładasz „na później”. Skoro auto i tak trafi do lakiernika, pojawia się rozsądne pytanie: czy można zrobić wszystko podczas jednej wizyty? Zwykle da się taki zakres zaplanować, ale trzeba od początku rozdzielić szkodę ubezpieczeniową od prac opłacanych prywatnie.
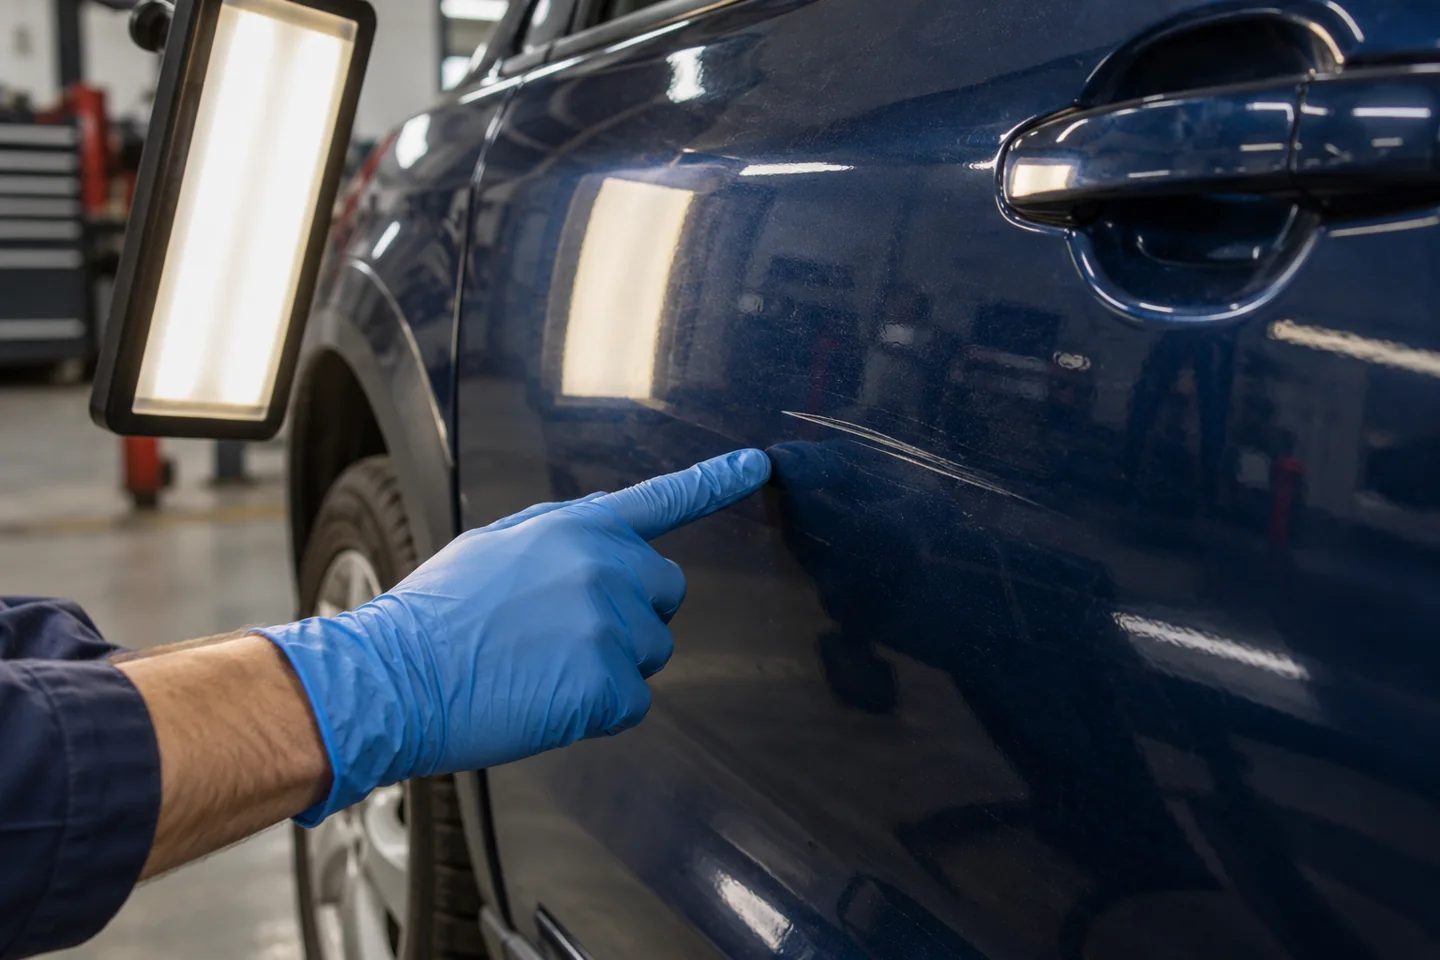
Ilustracje w artykule mają charakter poglądowy. Dodatkowe ujęcie: oględziny starszej rysy na drzwiach.
Jedno pozostawienie samochodu w warsztacie nie oznacza jednego zdarzenia ani jednego płatnika. Dobrze opisane zlecenie pozwala wykorzystać postój auta bez późniejszego sporu o fakturę. Źle opisane potrafi opóźnić naprawę, szczególnie kiedy stara rysa i świeże wgniecenie znajdują się na tym samym elemencie. Właśnie temu warto przyjrzeć się przed oddaniem kluczyków.
Jeden samochód, dwa zakresy pracy
Najprostszy przykład to uszkodzony w kolizji przedni zderzak i starsze otarcie tylnych drzwi. Naprawa zderzaka jest oceniana w ramach zgłoszonej szkody. Drzwi można wycenić oddzielnie jako zlecenie prywatne. Nie trzeba sztucznie dzielić pobytu auta na dwie wizyty, żeby zachować jasny podział finansowania. Potrzebne są natomiast czytelne ustalenia, które prace należą do którego zakresu.
Przy naprawie bezgotówkowej z OC lub AC sposób płatności nie rozszerza odpowiedzialności ubezpieczyciela. To, że warsztat rozlicza naprawę bezpośrednio, nie oznacza zgody na odnowienie całej karoserii. W OC punktem odniesienia jest szkoda związana ze zdarzeniem. W AC dodatkowo trzeba sprawdzić warunki konkretnej umowy, jej wariant i ewentualne ograniczenia.
Prace prywatne mogą obejmować starszą rysę, niewielkie wgniecenie albo poprawę wcześniej naprawianego fragmentu. Warto zlecić ich oględziny przy przyjęciu auta, nawet jeśli decyzję podejmiesz dopiero po poznaniu ceny. Warsztat będzie wiedział, czego dotyczy pytanie, a Ty unikniesz dopisywania kolejnych elementów w dniu planowanego odbioru samochodu.
Nie opisuj kilku zdarzeń jako jednej szkody
Uszkodzenia z różnych dni mogą wyglądać podobnie, ale nadal mają inną historię. Podanie prawdziwych okoliczności jest potrzebne do ich właściwego rozliczenia. Jeżeli rysa na drzwiach była już przed stłuczką, powiedz to wprost. Nie przypisuj jej nowemu sprawcy tylko dlatego, że lakierowanie obu miejsc podczas jednego postoju byłoby wygodne.
Dotyczy to także AC. Jedna polisa nie sprawia, że wszystkie uszkodzenia z okresu ubezpieczenia można automatycznie połączyć w jedno zgłoszenie. PZU w swoich odpowiedziach dotyczących zgłaszania szkód wskazuje, że dwa różne zdarzenia wymagają dwóch zgłoszeń. Szczegóły obsługi i zakres ochrony zawsze należy potwierdzić u własnego ubezpieczyciela.
Jeżeli nie znasz dokładnej daty powstania starego otarcia, opisz to zgodnie z wiedzą. Nie dopasowuj daty do wygodniejszego wariantu. Warsztat może ocenić sposób naprawy, ale nie powinien wymyślać historii szkody. Jasność na tym etapie chroni też termin: dodatkowe pytania o rozbieżności w dokumentacji potrafią zatrzymać uzgodnienia bardziej niż sama naprawa lakiernicza.
Najtrudniejszy przypadek: stara i nowa szkoda na jednych drzwiach
Na dole drzwi jest wcześniejsza rysa. Po nowej kolizji pojawiło się wgniecenie przy klamce. W takiej sytuacji nie da się uczciwie stwierdzić przez telefon, że klient zapłaci połowę lakierowania albo że ubezpieczyciel na pewno pokryje wszystko. Trzeba ocenić stan elementu przed zdarzeniem, zakres nowego uszkodzenia i czynności niezbędne do naprawy.
Część operacji może się technicznie pokrywać. Przykładowo element wymaga już demontażu osprzętu lub lakierowania z powodu świeżej szkody. Nie oznacza to jednak, że usunięcie starszej korozji czy poprawa nieudanej poprzedniej naprawy stają się bezpłatne. Osobno trzeba ustalić, jakie dodatkowe przygotowanie powoduje starszy problem i jak wpływa on na cały proces.
Dlatego poproś o pisemny podział: co należy do zgłoszonej naprawy, co jest pracą dodatkową i jaki koszt akceptujesz z własnych środków. Gdy stanowisko ubezpieczyciela jest jeszcze nieznane, kwoty warunkowe powinny być wyraźnie opisane. Nie zgadzaj się na niejasne „jakoś się rozliczy”. Przy dwóch źródłach finansowania precyzja jest wygodniejsza od późniejszego wyjaśniania ustnych obietnic.
Cieniowanie sąsiedniego elementu to odrębna kwestia
W kosztorysie może pojawić się praca na sąsiednim elemencie, mimo że nie został bezpośrednio uderzony. Jedną z przyczyn jest potrzeba uzyskania zgodności koloru. Nie należy utożsamiać takiego zabiegu z naprawą wszystkich rys na sąsiedniej powierzchni. Cel technologiczny i zakres przygotowania trzeba omówić osobno, szczególnie gdy element ma wcześniejsze uszkodzenia.
Przykładowo naprawiany jest błotnik, a drzwi wymagają przejścia kolorystycznego. Stare wgniecenie drzwi nadal pozostaje osobnym zagadnieniem. To, czy jego usunięcie wiąże się z dodatkowym kosztem, zależy od uzgodnionych prac. Sam zapis o lakierowaniu nie daje podstawy do zakładania pełnej renowacji elementu. Więcej o tym procesie wyjaśniamy w artykule o cieniowaniu lakieru przy naprawie samochodu.
Ta różnica ma znaczenie przy odbiorze. Jeżeli klient oczekiwał usunięcia dawnego wgniecenia, a zlecenie przewidywało tylko czynności potrzebne do dopasowania powłoki, obie strony mogą inaczej rozumieć gotowy efekt. Najlepiej zaznaczyć konkretne miejsca przy samochodzie i zapisać decyzję przed rozpoczęciem pracy. Kilka minut rozmowy oszczędza wtedy dużo niepotrzebnych nerwów.
Co może być tańsze podczas jednej wizyty
Wspólny postój bywa wygodny organizacyjnie: raz przywozisz auto, raz odbierasz i od razu omawiasz wszystkie uszkodzenia. Niektóre czynności przygotowawcze mogą dać się połączyć. To jednak możliwość wynikająca z konkretnego zakresu, a nie gwarantowany rabat. Drugi element nadal wymaga materiałów, czasu i kontroli, nawet gdy lakiernik pracuje przy nim w tym samym tygodniu.
Najuczciwiej poprosić o porównanie dwóch wariantów: samej naprawy szkody oraz naprawy rozszerzonej o wskazane prace prywatne. Różnica pokaże rzeczywisty koszt dodatkowego zlecenia. Ustal, czy cena obejmuje demontaż, przygotowanie podłoża, ewentualną korozję i ponowny montaż. Jeśli nie da się tego ocenić przed rozebraniem elementu, potrzebny jest sposób zatwierdzania dalszych wydatków.
Nie opłaca się też dodawać przypadkowych prac wyłącznie dlatego, że samochód „już stoi”. Jeżeli prywatne uszkodzenie jest niewielkie i wymaga innej organizacji naprawy, osobny termin może być praktyczniejszy. Decyzja powinna wynikać z ceny, stanu auta i Twoich potrzeb. Warsztat ma pokazać warianty, a właściciel wybrać zakres, który rzeczywiście chce wykonać.
AC: udział własny i warunki umowy nadal obowiązują
Przy autocasco warto najpierw sprawdzić, co obejmuje polisa. Znaczenie mogą mieć udział własny, minimalna wartość szkody, wariant rozliczenia i zasady doboru części. Nie zakładaj, że prywatna dopłata za dodatkową rysę zastępuje udział własny w naprawie ubezpieczeniowej. To dwie różne pozycje, które powinny być widoczne w ustaleniach.
Jeżeli rozważasz zgłoszenie kilku niezależnych szkód, poproś ubezpieczyciela o wyjaśnienie sposobu zastosowania warunków do każdej z nich. Nie można obiecać, że wszystkie potrącenia naliczą się tylko raz. Zasady zależą od umowy i okoliczności. Przed decyzją przeczytaj również nasz tekst wyjaśniający udział własny w bezgotówkowej naprawie AC.
Do porównania opłacalności potrzebujesz konkretnej wyceny prywatnej i warunków własnej ochrony. Ogólna zasada „małe szkody zawsze robi się za gotówkę” bywa równie myląca jak przekonanie, że z AC wszystko będzie bez kosztu. Warsztat wycenia pracę. Pytania o wpływ zgłoszenia na przyszłą składkę skieruj do ubezpieczyciela lub osoby obsługującej polisę, bez zakładania z góry określonego wyniku.
Termin i samochód zastępczy trzeba rozpatrywać osobno
Dołożenie prywatnego lakierowania może wydłużyć pobyt auta w warsztacie. Jeżeli dodatkowe prace zmieszczą się w istniejącym harmonogramie, problemu organizacyjnego może nie być. Jeśli jednak wymagają kolejnych dni, nie należy automatycznie zakładać, że ubezpieczyciel sfinansuje za ten czas samochód zastępczy. Zakres i zasadność kosztów najmu wymagają osobnego ustalenia.
Przed akceptacją rozszerzenia zapytaj więc o dwie daty: przewidywane zakończenie naprawy objętej szkodą i zakończenie całego zlecenia. Różnica bywa ważniejsza niż niewielka oszczędność na organizacji prac. Jeśli codziennie dojeżdżasz samochodem z Wieliczki czy Niepołomic do Krakowa, dodatkowe dni bez własnego auta mogą realnie zmienić rachunek wygody.
Protokół przyjęcia pomaga obu stronom
Przy oddawaniu auta warto wspólnie obejść nadwozie. Oznaczenie istniejących rys i wgnieceń pozwala później odróżnić zakres prac od stanu pozostałych elementów. Nie chodzi o szukanie każdego mikroskopijnego śladu, lecz o zapisanie widocznych uszkodzeń oraz oczekiwań. Zdjęcia powinny pokazywać zarówno całe miejsce na samochodzie, jak i detal. Samo zbliżenie rysy często nie pozwala ustalić, których drzwi dotyczy.
W zleceniu dobrze zapisać także prace odrzucone. Jeśli po poznaniu ceny decydujesz się zostawić stare otarcie bez naprawy, taka informacja kończy temat. Przy odbiorze nikt nie musi zastanawiać się, czy rysa została pominięta przypadkiem. To szczególnie przydatne, kiedy auto oddaje jedna osoba, a odbiera druga, albo kiedy właściciel kontaktuje się z kilkoma pracownikami warsztatu.
Ustal sposób zatwierdzania zmian: telefon, wiadomość lub inny uzgodniony kanał. Dodatkowy koszt powinien mieć opis, nie tylko kwotę. „Usunięcie korozji dolnej krawędzi drzwi” mówi więcej niż „dopłata do lakierowania”. Przy odbiorze porównaj gotowy samochód z tym zakresem i dokumentami rozliczenia. Dzięki temu osobno widzisz naprawę szkody, ewentualne koszty wynikające z polisy oraz zamówione prace prywatne.
Jak przygotować zlecenie w IGNIS CNP
Prześlij zdjęcia i zaznacz, które uszkodzenia dotyczą bieżącej szkody, a które chcesz naprawić prywatnie. Przy zgłoszonym zdarzeniu przygotuj numer szkody i posiadany kosztorys. Przy starszych uszkodzeniach opisz dotychczasowe naprawy, jeśli je znasz. Nie trzeba pisać technicznego raportu: wystarczy czytelne rozróżnienie miejsc i krótka historia każdego z nich.
Podczas oględzin przy ul. Półłanki 84 można omówić zakres lakiernictwa samochodowego na prywatne zlecenie obok prac związanych z OC lub AC. Poproś o potwierdzenie kosztu po swojej stronie, zasad jego zmiany i przewidywanego terminu. Zachowaj ustalenia razem z dokumentami szkody, żeby przy odbiorze nie odtwarzać ich z pamięci.
Umów rozmowę przez kontakt z IGNIS CNP w Krakowie. Można połączyć wygodę jednej wizyty z przejrzystym rozliczeniem. Warunek jest prosty: każda naprawa musi mieć opisany zakres i ustalone finansowanie. Dzięki temu odbierasz samochód z poprawionymi miejscami, które rzeczywiście zleciłeś, i rachunkiem, którego zasady znasz wcześniej.